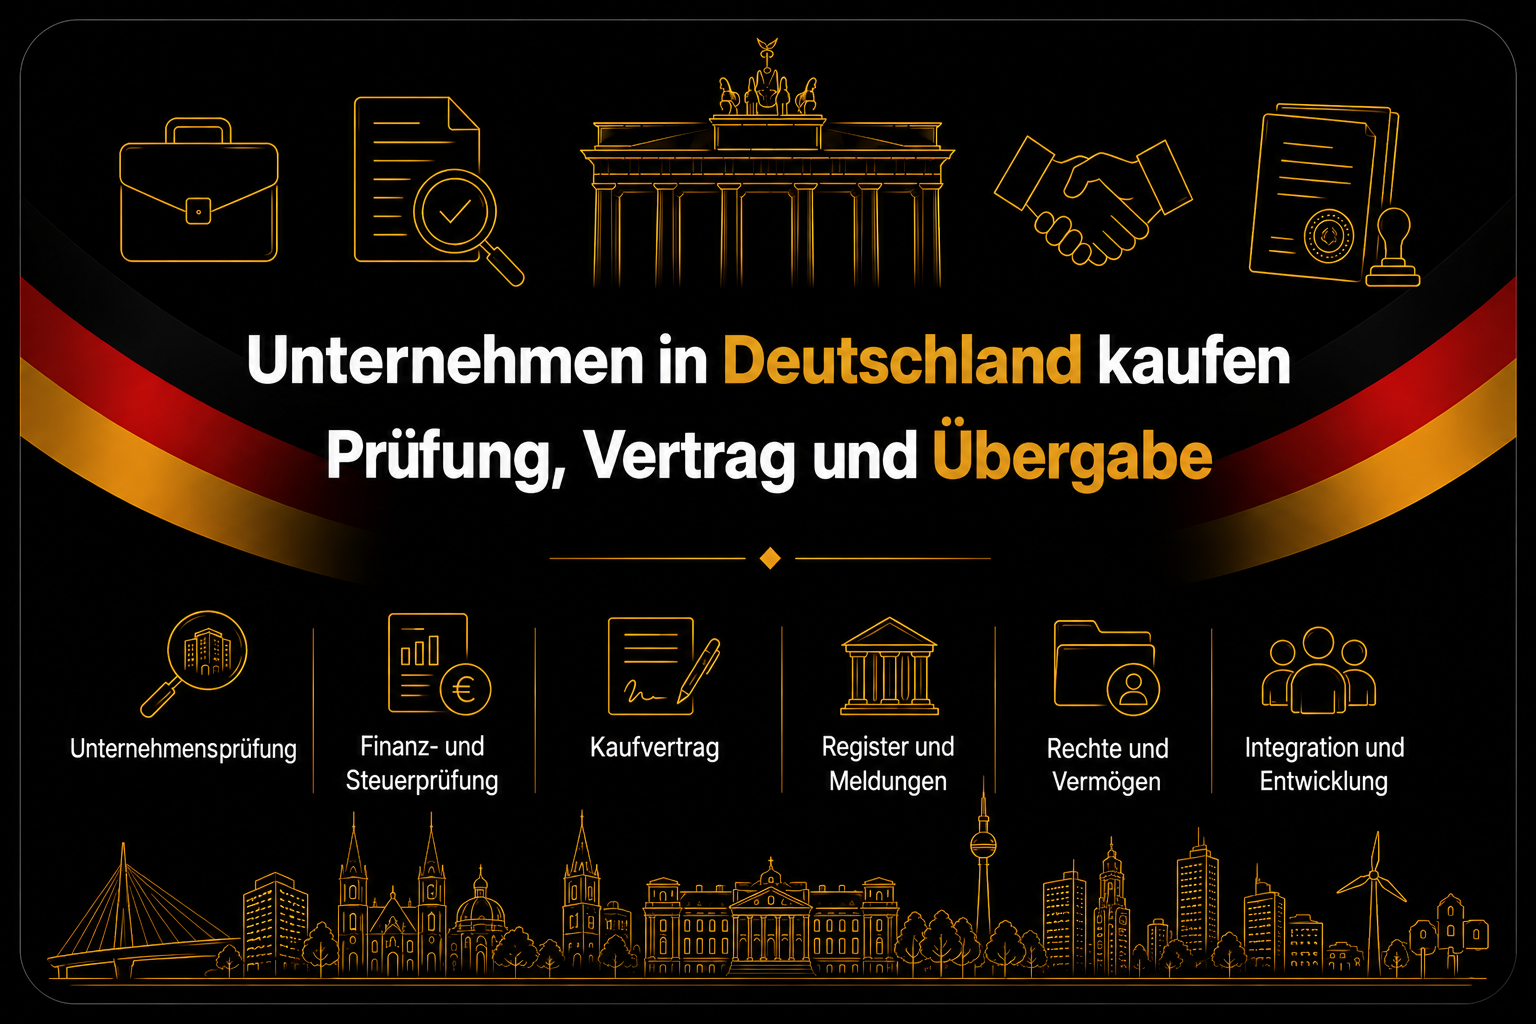
Wer in Deutschland ein Unternehmen kaufen möchte, sollte früh zwischen Share Deal und Asset Deal unterscheiden. Die Struktur beeinflusst Steuern, Haftung, Verträge, Erlaubnisse und die Behandlung von Arbeitsverhältnissen.
Beim Share Deal erwirbt der Käufer Geschäftsanteile, beispielsweise an einer GmbH oder UG. Die Gesellschaft bleibt Rechtsträgerin ihrer Vermögenswerte, Verträge und Verpflichtungen. Wie viel Kontrolle der Käufer erhält, hängt von Beteiligung und Gesellschaftsvertrag ab.
Beim Asset Deal werden bestimmte Vermögensgegenstände und gegebenenfalls Verträge übernommen, etwa Ausstattung, Marken oder Betriebsgrundlagen. Der Rechtsträger des Verkäufers wird nicht mitgekauft. Vertragsübernahmen, Datenschutz bei Kundendaten, gesetzliche Haftung und ein möglicher Betriebsübergang müssen zusätzlich zur Vermögensliste geprüft werden.
Für Erwerb und Übertragung von GmbH- oder UG-Geschäftsanteilen gelten die gesetzlichen notariellen Formvorgaben (§15 GmbHG).
Erforderliche Registeranmeldungen und Gesellschafterlisten werden beimHandelsregister eingereicht. Die Bearbeitungsdauer hängt vom Vorgang und Registergericht ab.
- Share Deal oder Asset Deal: die Unterschiede
- Wo Sie Unternehmensangebote in Deutschland finden
- Due Diligence vor einem Unternehmenskauf in Deutschland
- Unternehmensprüfung anhand des Handelsregisters
- Verhandlungen und Absichtserklärung (LOI)
- Die Rolle des Notars beim Unternehmenskauf
- Vollzug, Gesellschafterliste und Registeranmeldungen
- Kosten des Unternehmenskaufs: die wichtigsten Positionen
- Firma und branchenspezifische Erlaubnisse
- Beschäftigte beim Unternehmenskauf: § 613a BGB
- Unternehmenskauf und Aufenthaltserlaubnis in Deutschland
- Typische Fehler beim Unternehmenskauf in Deutschland
- FAQ
Share Deal oder Asset Deal: die Unterschiede
Die Transaktionsstruktur sollte früh mit Rechts- und Steuerberatern abgestimmt werden. Sie bestimmt den Prüfungsumfang, die Vertragsgestaltung und die steuerlichen Folgen für beide Seiten; im Laufe der Verhandlungen kann eine Anpassung erforderlich werden.
| Merkmal | Share deal | Asset deal |
| Gegenstand des Erwerbs | Gesellschaftsanteile; Rechte und Pflichten bleiben grundsätzlich bei der Gesellschaft | Bestimmte Vermögenswerte; zusätzliche gesetzliche Übergangsregeln prüfen |
| Schulden und steuerliche Risiken | Bleiben bei der Gesellschaft und beeinflussen den Wert der erworbenen Anteile | Vertragliche Auswahl möglich; gesetzliche Haftung, insbesondere §§ 25 HGB und 75 AO, bleibt zu prüfen |
| Erlaubnisse und Verträge | Rechtsträger bleibt gleich; Change-of-Control- und Erlaubnisvorgaben prüfen | Übertragbarkeit, Zustimmung und Erlaubnisbedarf einzeln prüfen |
| Notar | Bei GmbH-/UG-Anteilen erforderlich, § 15 GmbHG | Abhängig vom Kaufgegenstand; etwa beim Grundstückskauf erforderlich |
| Besteuerung | Besteuerung des Veräußerungsgewinns abhängig von Verkäufer, Beteiligung und Struktur | Steuerliche Einzelprüfung; bei Geschäftsveräußerung im Ganzen kann § 1 Absatz 1a UStG greifen |
| Mögliche Vorteile | Kontinuität des Rechtsträgers und seiner Beziehungen | Gezielte Auswahl von Vermögenswerten; kein vollständiger Ausschluss von Altlasten |
Ein Share Deal kann die Kontinuität von Verträgen erleichtern, weil der Rechtsträger gleich bleibt. Change-of-Control-Klauseln, Erlaubnisvorgaben und Garantien des Verkäufers können dennoch relevant sein; ein vollständig haftungsfreier Ausstieg ist damit nicht zugesagt.
Beim Asset Deal können Erwerber Vermögensgegenstände gezielt auswählen. Historische Risiken sind damit jedoch nicht automatisch ausgeschlossen: insbesondere § 25 HGB, § 75 AO und § 613a BGB können gesetzliche Haftung oder einen Übergang von Pflichten begründen.
Bei einem Aufenthalt für unternehmerische Selbstständigkeit (§21 AufenthG) gibt es keinen pauschalen Vorrang eines Share Deals. Entscheidend sind unter anderem das tragfähige Vorhaben, die Finanzierung und die tatsächliche unternehmerische Rolle. Der bloße Anteilskauf begründet kein Aufenthaltsrecht.
Wo Sie Unternehmensangebote in Deutschland finden
Unternehmensangebote finden sich auf Nachfolgebörsen, über Kammern, Berater und direkte Kontakte. Ob eine Vermittlungsprovision anfällt, richtet sich nach der konkreten Vereinbarung. Eine feste allgemeine Provisionsquote oder eine automatische Kaufpreisersparnis lässt sich daraus nicht ableiten.
| Plattform | Schwerpunkt | Kosten für Inserenten |
| Nexxt-Change (nexxt-change.org) | Nachfolge im Mittelstand; Plattform mit Beteiligung von KfW und Wirtschaftsministerium | Kostenfrei |
| DUB.de | Breites Unternehmensangebot, je nach Plattform auch Franchisen | Aktuelle Inserats- und Leistungsgebühren beim Anbieter prüfen |
| Unternehmensborse.de | Unternehmensangebote verschiedener Rechtsformen | Konditionen beim Anbieter prüfen |
| DIHK / IHK | Nachfolgeangebote und Beratung der Kammern | Angebot und Kosten bei der zuständigen IHK erfragen |
| M&A-Berater | Mittlere und größere Unternehmen, auch vertrauliche Transaktionen | Provision nach individueller Vereinbarung |
Nexxt-Change ist eine Unternehmensnachfolgebörse mit Beteiligung der KfW und des Bundeswirtschaftsministeriums. Die Börse vermittelt Nachfolgeangebote über Regionalpartner. Für Herbst 2026 ist der Übergang des Betriebs zur KfW angekündigt; beachten Sie die aktuellen Hinweise zu Plattformwechsel und Verfügbarkeit.
Auch die örtliche IHK oder Handwerkskammer kann Ansprechpartner für Nachfolgeangebote und Beratung sein. Umfang, Zugang und Vertraulichkeit unterscheiden sich regional; nicht jedes Angebot ist eine ausschließlich geschlossene Datenbank. Erfragen Sie die verfügbaren Leistungen direkt bei der zuständigen Kammer.
Due Diligence vor einem Unternehmenskauf in Deutschland
Due Diligence ist die strukturierte Prüfung vor dem verbindlichen Unternehmenskauf. Beim Share Deal bleiben frühere Verpflichtungen und Risiken in der erworbenen Gesellschaft und beeinflussen den Wert der Beteiligung. Auch beim Asset Deal sind Belastungen, gesetzliche Haftung, Vertragsübernahmen und Erlaubnisse zu prüfen. Umfang und Fachleute müssen zum konkreten Vorhaben passen.
Die Prüfung umfasst typischerweise vier Bereiche:
- Rechtliche Prüfung (Legal Due Diligence). Satzung, Gesellschaftshistorie, Gesellschafterstruktur, Vollmachten, Rechtsstreitigkeiten, Belastungen und Vertragsklauseln zu Kündigung oder Kontrollwechsel.
- Finanzielle Prüfung (Financial Due Diligence). Jahresabschlüsse mehrerer Jahre, Forderungen und Verbindlichkeiten, Liquidität, Steuererklärungen sowie Abstimmungen mit dem Finanzamt.
- Steuerliche Prüfung (Tax Due Diligence). Umsatzsteuer, Verrechnungspreise, frühere Betriebsprüfungen, offene Bescheide und mögliche Nachforderungen.
- Operative Prüfung (Operational Due Diligence). Wichtige Kunden und Lieferanten, Abhängigkeit von Schlüsselpersonen, IT-Infrastruktur sowie betriebliche Erlaubnisse und Lizenzen.
Die Prüfung liefert eine Übersicht wesentlicher Risiken und eine Grundlage für Kaufpreis, Vollzugsbedingungen sowie Garantien und Freistellungen. Ob und wie der Verkäufer diese übernimmt, ist zu verhandeln; eine Preissenkung folgt nicht automatisch (Warranties & Indemnities).
Prüfungskosten hängen von Größe, Branche, Datenlage und Auftrag ab. Ein Orientierungsrahmen von 2.000–13.000 Euro ist keine allgemeine Gebührenregel oder Kostenzusage. Holen Sie ein konkretes Angebot ein und stimmen Sie die wesentlichen Risiken und den Prüfungsumfang ab.
Unternehmensprüfung anhand des Handelsregisters
Eine erste Prüfung ist über das öffentliche Registerportal möglich (Handelsregister). Registerauszüge und hinterlegte Dokumente zeigen unter anderem Vertretungsbefugnisse, Satzungsänderungen und bei einer GmbH die Gesellschafterliste. Insolvenzbekanntmachungen und die tatsächliche Geschäftslage sind zusätzlich zu prüfen.
Im Handelsregister sollten insbesondere vier Punkte geprüft werden:
- Gesellschafterliste und Beteiligungsverhältnisse bei der GmbH; wirtschaftlich Berechtigte gesondert ermitteln;
- Geschäftsführung und Vertretungsbefugnisse; der Geschäftsführer muss nicht selbst Verkäufer oder Gesellschafter sein;
- Hinweise auf Insolvenzverfahren und ergänzend die amtlichen Insolvenzbekanntmachungen;
- Aktualität und Plausibilität der Einträge; ein lange unveränderter Eintrag allein beweist keine Inaktivität.
Ergänzend sollte das Transparenzregister geprüft werden. Dort werden wirtschaftlich Berechtigte erfasst; Mitteilungspflichten betreffen insbesondere juristische Personen des Privatrechts und eingetragene Personengesellschaften (§20 GwG).
Abweichungen zwischen Handelsregister und Transparenzregister sind zu erklären. Rechtliche Anteilseigner und wirtschaftlich Berechtigte sind jedoch nicht immer dieselben Personen; ein Unterschied allein beweist daher keine Unregelmäßigkeit.
Verhandlungen und Absichtserklärung (LOI)
Ein Letter of Intent (LOI, Absichtserklärung) hält vor der vertieften Prüfung Eckpunkte der Verhandlungen fest. Die Kaufabsicht ist häufig unverbindlich; Vertraulichkeit, Exklusivität, Kosten oder andere Klauseln können dagegen bindend sein. Inhalt und gegebenenfalls Formbedarf sind vor der Unterzeichnung rechtlich zu prüfen.
Ein LOI kann insbesondere regeln:
- vorläufigen Kaufpreis oder Preisrahmen und dessen Vorbehalte;
- Zeitplan und Umfang der Due Diligence, angepasst an Datenlage und Komplexität;
- gegebenenfalls Exklusivität: Umfang, Zeitraum und Folgen paralleler Verhandlungen klar regeln;
- Vertraulichkeit: Inhalt, Dauer und Ausnahmen einer Geheimhaltungsvereinbarung festlegen, möglichst vor Offenlegung sensibler Daten.
Auf die Eckpunkte folgen regelmäßig die vertiefte Prüfung und die Verhandlung des Kaufvertrags. Sprache, Übersetzungen und notarieller Ablauf sind früh abzustimmen. Eine deutschsprachige Vertragsfassung ist üblich, aber ausreichendes Verständnis aller Beteiligten und die gesetzlichen Formvorgaben sind entscheidend.
Die Rolle des Notars beim Unternehmenskauf
Bei Erwerb und Übertragung von GmbH- oder UG-Geschäftsanteilen sind die notariellen Formvorgaben zu beachten (§15 GmbHG). Die gesetzliche Form und etwaige Zustimmungen müssen eingehalten werden; Formmängel können zur Unwirksamkeit führen.
Der Notar übernimmt insbesondere folgende Aufgaben:
- bereitet den Anteilskauf- und Abtretungsvertrag vor oder beurkundet ihn;
- prüft Identität, Vertretungsbefugnis und die für die Beurkundung maßgeblichen gesellschaftsrechtlichen Voraussetzungen;
- veranlasst die erforderlichen Registeranmeldungen und die Einreichung der aktualisierten Gesellschafterliste;
- übernimmt eine Geldverwahrung nur, wenn die gesetzlichen Voraussetzungen für ein Notaranderkonto erfüllt sind.
Notarkosten richten sich nach dem gesetzlichen Gebührenrecht und dem maßgeblichen Geschäftswert; das Stammkapital allein genügt nicht zur Berechnung. Die folgende Tabelle bietet nur grobe Planungswerte, keine verbindliche Gebührenstaffel. Lassen Sie die konkrete Transaktion vorab berechnen.
| Kostenrahmen | Einordnung |
| 150–500 Euro nur als grober Planungswert | Einfacher Vorgang; kein Anspruch auf diesen Gebührenrahmen |
| 500–1.500 Euro als unverbindlicher Planungsrahmen | Mittlerer Prüfungs- und Beurkundungsumfang; konkrete Gebührenberechnung erforderlich |
| 1.500 Euro und mehr als unverbindlicher Planungswert | Umfangreiche oder komplexe Transaktionen |
| Zusätzliche Registergebühren nach dem konkreten Vorgang | Abhängig von Art und Zahl der Registervorgänge |
Der Notar betreut die Beteiligten unabhängig und unparteiisch und erläutert die rechtliche Tragweite der Urkunde. Er ersetzt keine einseitige Interessenvertretung des Käufers und keine umfassende wirtschaftliche oder steuerliche Due Diligence.
Vollzug, Gesellschafterliste und Registeranmeldungen
Bei GmbH-Anteilen richtet sich der Eigentumsübergang nach der wirksamen Abtretung und vereinbarten Bedingungen, etwa Kaufpreiszahlung; er setzt nicht generell eine konstitutive Handelsregistereintragung voraus. Davon zu unterscheiden ist die Gesellschafterliste: Gegenüber der Gesellschaft ist grundsätzlich die dort ausgewiesene Person legitimiert (§ 16 GmbHG). Nach Wirksamwerden ist die aktualisierte Liste nach § 40 GmbHG einzureichen. Andere Änderungen, etwa an der Satzung, können eigene Eintragungserfordernisse haben.
Für den Vollzug sind insbesondere folgende Schritte zu koordinieren:
- Erforderliche Anmeldungen und Unterlagen werden dem zuständigen Registergericht übermittelt; die Gesellschafterliste ist gesondert zu berücksichtigen.
- Das Registergericht bearbeitet die erforderlichen Anmeldungen und nimmt die einzureichenden Dokumente auf. Dies ist vom vertraglichen Übergang der Anteile zu unterscheiden.
- Registerdauer: vom Vorgang und zuständigen Gericht abhängig; keine feste Zusage von zwei bis vier Wochen.
- Erforderliche Mitteilungen an Bank, Finanzamt und Kammer sind entsprechend der tatsächlichen Änderung und den jeweiligen Fristen zu koordinieren; nicht jede Pflicht wartet auf eine Registereintragung.
- Die Regelung zum Betriebsübergang (§613a BGB) kann den gesetzlichen Übergang der betroffenen Arbeitsverhältnisse auslösen. Informationspflichten, Widerspruchsrecht und mögliche Haftung müssen gesondert geprüft werden.
Änderungen bei wirtschaftlich Berechtigten sind im Transparenzregister unverzüglich zu melden, soweit eine Meldepflicht nach dem Geldwäschegesetz besteht; eine allgemeine Zweiwochenfrist gilt hierfür nicht (§20 GwG). Pflichtverstöße können Bußgelder auslösen; deren Rahmen hängt vom Tatbestand und den gesetzlichen Voraussetzungen ab.
Kosten des Unternehmenskaufs: die wichtigsten Positionen
Zum Kaufpreis kommen Prüfungs-, Beratungs-, Finanzierungs- und Vollzugskosten. Gerade bei kleineren Transaktionen können sie einen erheblichen Anteil ausmachen. Die folgenden Beträge sind unverbindliche Planungsbeispiele; gesetzliche Gebühren, konkrete Angebote und ausreichende Betriebsmittel sind gesondert zu prüfen.
| Kostenposition | Betrag | Hinweis |
| Unternehmenskaufpreis | Individuell nach Wert und Risiken des Unternehmens | Abhängig von Branche, Ertrag, Vermögen und Risiken |
| Notar | Nach Geschäftswert und Gebührenrecht berechnen lassen | Nach dem maßgeblichen Geschäftswert, nicht allein nach dem Stammkapital |
| Gerichts- und Registergebühren | Nach dem konkreten Registervorgang | Für den jeweils erforderlichen Registervorgang |
| Rechtsberatung: Vertrag und Due Diligence | 1.500–10.000 Euro als unverbindlicher Planungsrahmen | Abhängig von Umfang und Komplexität |
| Steuerberatung | 500–3.000 Euro als unverbindlicher Planungsrahmen | Qualifizierte Beratung entsprechend Umfang und Risiken einplanen |
| Dokumentenübersetzung | 200–800 Euro als unverbindlicher Planungsrahmen | Bei unzureichenden Deutschkenntnissen des Käufers |
| Vermittler, soweit beauftragt | Nach individueller Provisionsvereinbarung | Nur bei entsprechender Vermittlungsvereinbarung |
Eine pauschale Untergrenze von 15.000–20.000 Euro ist kein verlässlicher Maßstab. Entscheidend ist die Gesamtkalkulation einschließlich Liquidität, Risiken und Transaktionskosten; gerade bei kleinen Käufen können Nebenkosten erheblich ins Gewicht fallen.
Finanzierung setzt eine individuelle Bonitäts- und Projektprüfung voraus; eine allgemeine Eigenkapitalquote von 20–30 Prozent gilt nicht für jedes Produkt. KfW nennt für Nachfolgen unter anderem StartGeld (067), den ERP-Förderkredit Gründung und Nachfolge (077) sowie den ERP-Förderkredit KMU (365/366). Prüfen Sie die aktuellen Förderbedingungen und den Antrag über den Finanzierungspartner rechtzeitig vor Vorhabensbeginn. Zusagen hängen von den jeweiligen Voraussetzungen ab.
Firma und branchenspezifische Erlaubnisse
Beim Kauf von GmbH-Anteilen bleibt die eingetragene Firma grundsätzlich bestehen. Firmen-, Marken- und Namensrechte sowie vertragliche Vorgaben sind dennoch zu prüfen. Den Begriff der Firma definiert das Handelsgesetzbuch (§17 HGB). Eine Änderung der GmbH-Firma erfordert grundsätzlich eine notariell beurkundete Satzungsänderung und deren Handelsregistereintragung.
Ob eine Erlaubnis fortbesteht, hängt vom Rechtsträger, der Transaktionsstruktur und dem jeweiligen Fachrecht ab. Beim Share Deal bleibt der Erlaubnisinhaber häufig derselbe; dennoch können Anzeige-, Zustimmungs- oder persönliche Eignungsvorgaben greifen. Beim Asset Deal sind neue Erlaubnisse oder Übertragungen gesondert zu prüfen.
Bei einer Gastronomie hängt der Erlaubnis- oder Anzeigebedarf insbesondere vom Landesrecht und Betriebskonzept ab. Bei einer Arztpraxis sind berufsrechtliche Anforderungen und gegebenenfalls die vertragsärztliche Zulassung gesondert zu klären. Für gewerbsmäßige Bewachung gelten besondere Erlaubnisvorgaben (§34a GewO). Welche Erlaubnisse fortgelten, geändert oder neu beantragt werden müssen, ist vor dem verbindlichen Abschluss zu klären.
Beschäftigte beim Unternehmenskauf: § 613a BGB
Ein reiner Share Deal ändert den Arbeitgeber grundsätzlich nicht; die Gesellschaft beschäftigt ihre Mitarbeiter weiter. Beim Asset Deal ist zu prüfen, ob ein Betriebs- oder Betriebsteilübergang vorliegt. Die Regelung zum Betriebsübergang (§613a BGB) kann bei einem Betriebsübergang den Eintritt des Erwerbers in bestehende Arbeitsverhältnisse bewirken. Eine Kündigung allein wegen des Übergangs ist unwirksam; andere Kündigungsgründe bleiben unberührt. Beschäftigte können nach ordnungsgemäßer Unterrichtung grundsätzlich innerhalb eines Monats schriftlich widersprechen. Die Folgen, einschließlich möglicher Risiken beim bisherigen Arbeitgeber, sollten individuell geprüft werden.
Bei einem Betriebsübergang muss der bisherige Arbeitgeber oder der neue Inhaber die betroffenen Beschäftigten vor dem Übergang in Textform über Zeitpunkt, Grund, rechtliche, wirtschaftliche und soziale Folgen sowie geplante Maßnahmen informieren. Das gesetzliche Widerspruchsrecht und die Bedeutung einer ordnungsgemäßen Unterrichtung sind zu beachten. Bestehende Beteiligungsrechte von Betriebsrat oder Wirtschaftsausschuss sind gesondert und rechtzeitig zu prüfen.
Unternehmenskauf und Aufenthaltserlaubnis in Deutschland
Der Erwerb eines tatsächlich betriebenen Unternehmens kann Bestandteil eines Vorhabens für eine Aufenthaltserlaubnis zur Selbstständigkeit sein. Die gesetzlichen Voraussetzungen sind unabhängig vom Kauf zu erfüllen (§21 AufenthG).
Die Ausländerbehörde prüft unter anderem die tatsächliche Geschäftstätigkeit, die wirtschaftliche Tragfähigkeit, den Entwicklungsplan, die Finanzierung und den gesicherten Lebensunterhalt. Eine nur auf dem Papier bestehende Gesellschaft genügt nicht. Weitere Informationen finden Sie unter Business-Immigration nach Deutschland.
Typische Fehler beim Unternehmenskauf in Deutschland
Ungeklärte Formalitäten können einen wirtschaftlich plausiblen Kauf gefährden. Die folgenden fünf Fehler zeigen, welche Punkte vor einer bindenden Entscheidung besondere Aufmerksamkeit verdienen.
- Kauf ohne angemessene Due Diligence. Unentdeckte Schulden oder Steuerrisiken können sich erst nach dem Vollzug auswirken.
- Unpassende Transaktionsstruktur. Ein Share Deal kann unterschätzte Altlasten der Gesellschaft enthalten. Auch ein Asset Deal schützt nicht automatisch vor gesetzlicher Haftung oder Problemen mit nicht übertragbaren Erlaubnissen und Verträgen.
- Überhöhter Kaufpreis. Eine Bewertung nur nach besonders erfolgreichen Vorjahren kann den nachhaltigen Ertrag überschätzen. Eine unabhängige Bewertung sollte auch Investitionen, Risiken, Kundenbindung und Zukunftsaussichten berücksichtigen.
- Abhängigkeit vom bisherigen Inhaber. Bei kleineren Unternehmen beruhen Kundenbeziehungen oft auf der Person des bisherigen Inhabers. Prüfen Sie deren Übertragbarkeit und vereinbaren Sie bei Bedarf eine geordnete Übergabe.
- Transparenzregisterpflichten übersehen. Änderungen wirtschaftlich Berechtigter müssen die mitteilungspflichtigen Vereinigungen unverzüglich melden. Nicht jede Geschäftsführungsänderung ist zugleich eine Änderung des wirtschaftlich Berechtigten. Unrichtige, unvollständige oder verspätete Meldungen können Bußgelder auslösen.
Die Dauer hängt unter anderem von Unterlagen, Finanzierung, Genehmigungen, Verhandlungen und Vollzugsbedingungen ab. Mehrere Monate können erforderlich sein; eine allgemeine Zwei-bis-vier-Monats-Frist besteht nicht. Schon vor Abschluss sind Change-of-Control-Klauseln, Erlaubnisse und Versicherungen zu prüfen; notwendige Meldungen an Behörden, Register, Banken und Kammern sind nach dem konkreten Vorgang fristgerecht zu veranlassen.
RelocationDE: unsere Unterstützung
Ein Unternehmenskauf erfordert eine abgestimmte rechtliche, finanzielle und gegebenenfalls aufenthaltsrechtliche Prüfung. Versäumnisse können zu unerwarteten Verpflichtungen oder einem nicht tragfähigen Aufenthaltsvorhaben führen. Lassen Sie die konkrete Entscheidung durch qualifizierte Rechts- und Steuerberater prüfen.
RelocationDE koordiniert die praktische Vorbereitung dieser Bereiche. Qualifizierte Rechts- und Steuerberatung wird je nach Bedarf einbezogen. Mehr auf unserer Seite Business-Immigration nach Deutschland.
- Suche und Vorprüfung von Angeboten: relevante Registerunterlagen und die Eigentümerstruktur vor vertieften Verhandlungen prüfen.
- Koordination der Due Diligence mit entsprechend qualifizierten deutschen Rechts-, Steuer- und Wirtschaftsexperten.
- Praktische Begleitung des notariellen Ablaufs: Unterlagen koordinieren, mit dem Notar abstimmen und erforderliche Folgeschritte verfolgen.
- Koordination erforderlicher Übersetzungen durch entsprechend ermächtigte oder beeidigte Übersetzer.
- Aufenthaltsplanung: Wir unterstützen bei der Vorbereitung der Unterlagen für die Ausländerbehörde nach §21 AufenthG, einschließlich Geschäftsplan und Finanzierungsnachweisen.
Senden Sie uns eine Anfrage und wir besprechen Ihr Vorhaben und die nächsten Schritte.
FAQ
Fehlende Deutschkenntnisse schließen einen Erwerb nicht grundsätzlich aus. Der Notar muss ausreichendes Sprachverständnis sicherstellen; erforderlichenfalls ist ein geeigneter Dolmetscher einzubeziehen. Übersetzungen und Sprachbedarf sind vorher zu vereinbaren. Für die spätere Geschäftsführung, Beschäftigte, Verträge und Behördenkontakte muss eine verlässliche Kommunikationslösung bestehen.
Es gibt keinen allgemeingültigen Mindestpreis für einen sinnvollen Unternehmenskauf. Kaufpreis, Finanzierung, Liquidität, Prüfung, Notar, Beratung und Registerkosten sind gemeinsam zu kalkulieren. Sehr niedrige Angebotspreise sagen wenig über Schulden, Investitionsbedarf und Tragfähigkeit aus.
Der Kauf allein gibt kein Aufenthaltsrecht. Ein tatsächlich betriebenes Unternehmen kann Teil eines Antrags nach § 21 AufenthG sein. Maßgeblich sind insbesondere das tragfähige Vorhaben, die Finanzierung, die unternehmerische Rolle und die Sicherung des Lebensunterhalts. Eine bloße Briefkastengesellschaft genügt nicht; die Behörde entscheidet im Einzelfall.
Suche, Verhandlungen und Teile der Prüfung lassen sich häufig aus der Ferne durchführen. Für den notariellen Abschluss kann eine geeignete Vertretung in Betracht kommen. Form, Umfang, Identitätsnachweise und gegebenenfalls Apostille oder Legalisation einer ausländischen Vollmacht sind vorab mit dem deutschen Notar zu klären; eine allgemeine Zusage für vollständig digitale Anteilskäufe gibt es nicht.