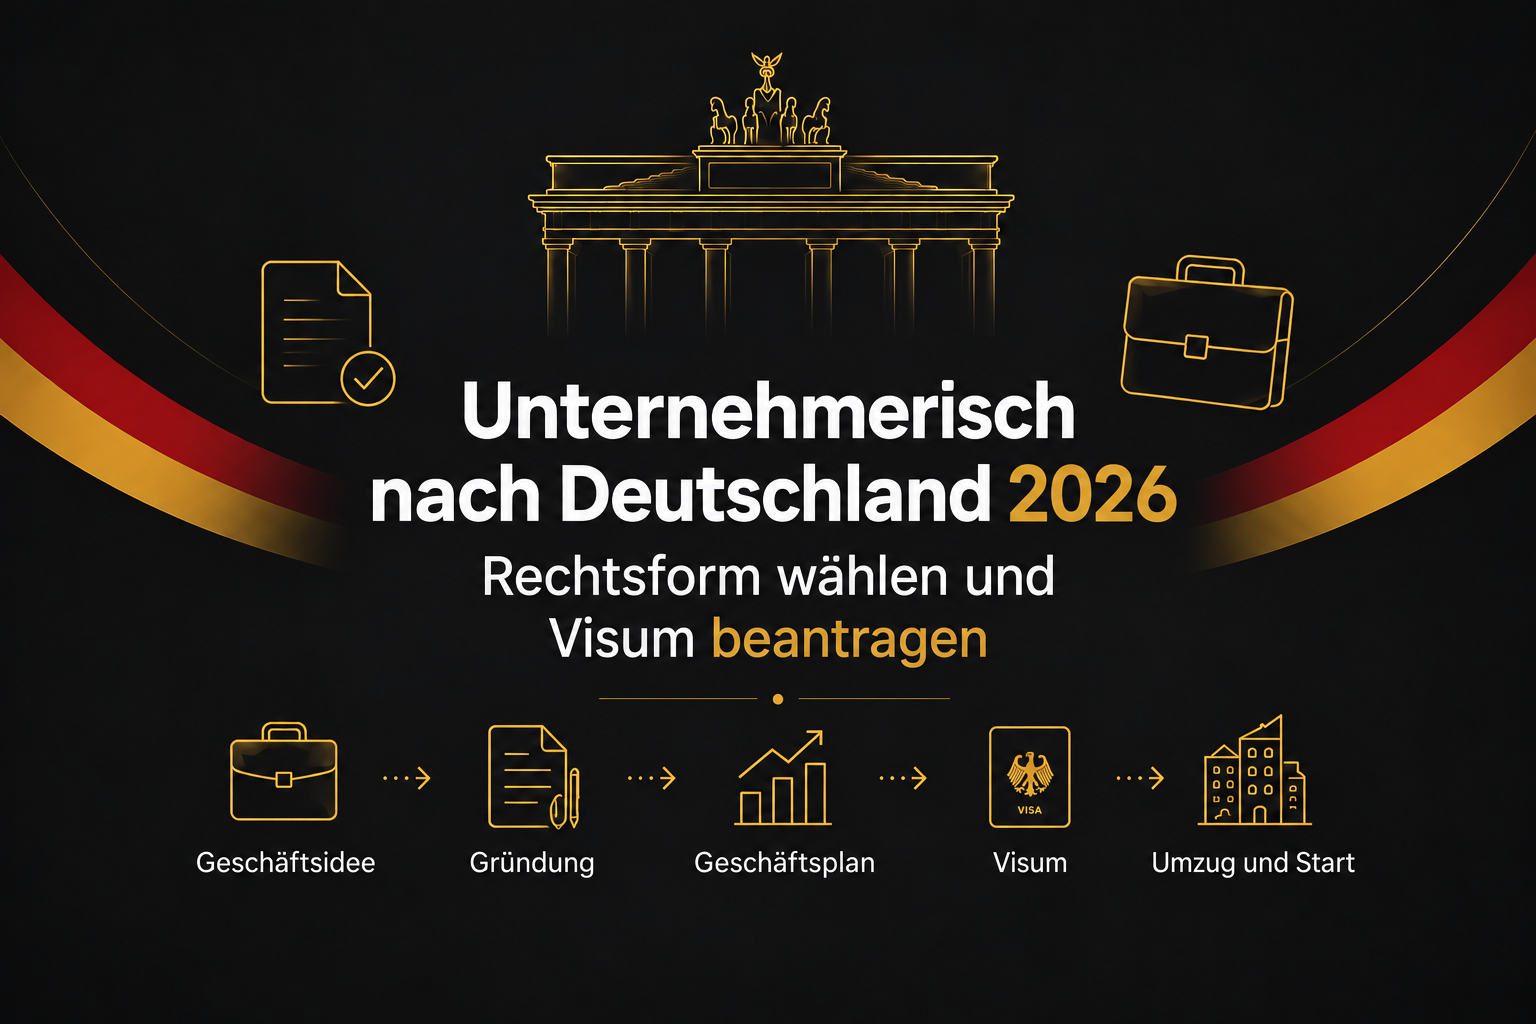
Eine Gründung oder Unternehmensübernahme kann Teil eines Aufenthaltsvorhabens nach §21 sein, begründet allein aber kein Aufenthaltsrecht. Ausländische Personen können grundsätzlich auch ohne deutschen Aufenthaltstitel Anteile an deutschen Kapitalgesellschaften gründen oder erwerben. Für die tatsächliche Tätigkeit und den Aufenthalt in Deutschland sind die passenden Erlaubnisse gesondert erforderlich. Mögliche Gesellschaftsformen sind:
- GmbH: 25.000 Euro Stammkapital; grundsätzlich Haftung mit dem Gesellschaftsvermögen;
- UG (haftungsbeschränkt): Stammkapital ab einem Euro, mit besonderen Einzahlungs- und Rücklagenpflichten;
- AG: mindestens 50.000 Euro Grundkapital; grundsätzlich Haftung mit dem Gesellschaftsvermögen.
Die Ausländerbehörde prüft die gesetzlichen Voraussetzungen und die Tragfähigkeit des Vorhabens; eine Registrierung allein genügt nicht. Vorbereitung, Finanzierung, Anerkennungen und Terminvergabe beeinflussen die Dauer. Ein allgemeiner Zeitraum von sechs bis zwölf Monaten ist keine verlässliche Zusage.
Ein vermeidbarer Fehler bei der Gründung für den Aufenthalt: Kosten auslösen, bevor Aufenthaltsweg und Tragfähigkeit geprüft sind. Eine Handelsregistereintragung ersetzt keinen überzeugenden Antrag nach §21. Prüfen Sie deshalb Finanzierung und Einreiseplanung vor bindenden Verpflichtungen. Offizielle Informationen: Make it in Germany: Selbstständigkeit, BAMF: selbstständige Tätigkeit. Anhand typischer Vorbereitungsschritte erklären wir, welche Unternehmensformen infrage kommen und wie Gründung und Aufenthaltsrecht zusammenpassen.
Inhalt
- Unternehmensformen und Aufenthaltsplanung
- Visum zur Selbstständigkeit: Voraussetzungen und Prüfung
- Geschäftsplan: Struktur und Anforderungen
- Aufenthaltserlaubnis zur Selbstständigkeit und nationales Visum
- Gründungs- und Einwanderungskosten planen
- Unternehmenssteuern: ein Überblick
- Wann ein anderer Aufenthaltsweg besser passen kann
- FIRMDER: unsere Unterstützung
- FAQ
Unternehmensformen für die Gründungsplanung
Die Rechtsform beeinflusst Haftung, Steuern, Kapitalbedarf und Organisation. Bei GmbH, UG und AG haftet grundsätzlich die Gesellschaft mit ihrem gesamten Vermögen, nicht nur bis zur Höhe des Stamm- oder Grundkapitals. Persönliche Haftung kann etwa bei Pflichtverletzungen, Bürgschaften oder in der Gründungsphase entstehen.
| Rechtsform | Mindestkapital | Haftung | Steuern | Geeignet für |
| GmbH | 25.000 Euro Stammkapital; bei Bargründung grundsätzlich mindestens 12.500 Euro vor Anmeldung einzuzahlen, weitere Einzahlungsregeln beachten | Grundsätzlich Gesellschaftsvermögen; persönliche Haftung in Sonderfällen möglich | 2026: 15 Prozent Körperschaftsteuer zuzüglich Solidaritätszuschlag und kommunaler Gewerbesteuer | Vorhaben mit Gesellschaftern und Bedarf an einer Kapitalgesellschaft |
| UG | Ab einem Euro; ausreichende Liquidität für Gründung und Betrieb erforderlich | Grundsätzlich Gesellschaftsvermögen, ähnlich der GmbH | Besteuerung grundsätzlich wie bei GmbH; gesetzliche Rücklage von 25 Prozent des um Verlustvortrag geminderten Jahresüberschusses, bis die gesetzlichen Voraussetzungen für den Übergang erfüllt sind | Kleinere Gründungen mit ausreichender Finanzierung |
| AG | 50.000 Euro Grundkapital; Einzahlungsregeln nach §36a AktG, einschließlich vollständiger Zahlung eines Agios, beachten | Grundsätzlich Haftung mit dem gesamten Gesellschaftsvermögen | 2026 grundsätzlich 15 Prozent Körperschaftsteuer zuzüglich Solidaritätszuschlag und kommunaler Gewerbesteuer | Größere Vorhaben und Eigenkapitalfinanzierung; Vorstand und Aufsichtsrat erforderlich, nicht jede AG ist börsennotiert |
Gewerbliche oder freiberufliche Tätigkeit als Einzelunternehmer setzt die passende aufenthaltsrechtliche Erlaubnis voraus. Für Freiberuflichkeit sind die gesetzlichen Tätigkeitsmerkmale entscheidend, gegebenenfalls ergänzt um eine Berufszulassung. Diese Organisationsform kann für allein tätige Personen passen, bringt aber grundsätzlich persönliche Haftung mit sich.
FIRMDER unterstützt die organisatorische Vorbereitung Ihres Vorhabens. Je nach Auftrag können dazu gehören:
- organisatorische Begleitung einer passenden Unternehmensgründung;
- Suche nach geeigneten Geschäftsräumen;
- Vorbereitung der Verlagerung eines bestehenden Betriebs nach Deutschland;
- Unterstützung bei der Personalsuche;
- Organisations- und Verwaltungsleistungen im rechtlich zulässigen Umfang;
- Unterstützung bei der Suche nach einer tatsächlich tätigen Geschäftsführung, soweit vereinbart und rechtlich zulässig;
- Unterstützung bei der Vorbereitung einer Geschäftskontoeröffnung.
Mehr über unsere Begleitung auf der Seite Einwanderung zur Selbstständigkeit in Deutschland.
Visum zur Selbstständigkeit: Voraussetzungen und Prüfung
Für den geplanten dauerhaften Aufenthalt zur Selbstständigkeit ist bei Visumpflicht das passende nationale D-Visum erforderlich. Die Auslandsvertretung entscheidet über das Visum und beteiligt die Ausländerbehörde nach den geltenden Regeln. Nach Einreise wird rechtzeitig die Aufenthaltserlaubnis beantragt. Die Verfahren hängen zusammen; ein Visum und eine Aufenthaltserlaubnis sind dennoch unterschiedliche Titel.
Worauf die Ausländerbehörde unter anderem achtet:
- Wirtschaftliches Interesse oder regionales Bedürfnis: zu erwartende positive wirtschaftliche Wirkungen, etwa Beschäftigung oder Innovation; die Gesamtbewertung bleibt maßgeblich.
- Tragfähigkeit des Geschäftsplans: nachvollziehbarer Markt, konkrete Kundengruppen und begründete Finanzannahmen.
- Erfahrung des Antragstellers: belegte Fähigkeiten, Berufserfahrung und Qualifikationen zur Umsetzung des konkreten Vorhabens.
- Finanzierung: nachvollziehbare Herkunft und Verfügbarkeit der Mittel für Investitionen und Lebensunterhalt.
- Tatsächliche Geschäftstätigkeit: das Vorhaben muss tatsächlich betrieben werden; eine bloße Papiergesellschaft belegt keine tragfähige Selbstständigkeit.
Terminvergabe, Visumprüfung und Aufenthaltserlaubnis haben unterschiedliche Abläufe. Vollständigkeit, Behördenauslastung und Besonderheiten des Geschäftsmodells beeinflussen die Dauer. Planen Sie Zeitreserven; pauschale Wochen- oder Monatsangaben ersetzen keine Prüfung des konkreten Verfahrens.
Wichtig: Auch nach einem Visum sind die Voraussetzungen für den anschließenden Aufenthaltstitel zu erfüllen. FIRMDER stimmt die Vorbereitung beider Abschnitte aufeinander ab; eine positive Entscheidung kann nicht zugesagt werden.
Geschäftsplan für die Ausländerbehörde: Aufbau und Nachweise
Der Geschäftsplan soll die wirtschaftliche Tragfähigkeit, Nachfrage, Finanzierung und Eignung des Antragstellers nachvollziehbar belegen. Allgemeine Werbeaussagen ersetzen diese Nachweise nicht.
| Abschnitt | Benötigte Angaben | Häufiger Fehler |
| Geschäftstätigkeit | Produkt oder Dienstleistung, Zielgruppe und nachvollziehbarer Standortbezug | Unbestimmte Leistungsbeschreibung ohne konkretes Angebot |
| Marktanalyse | Marktgröße, Wettbewerb, konkrete Nachfrage und nachvollziehbare Datenquellen | Behauptungen ohne belastbare Belege |
| Finanzplanung | Monatliche Einnahmen, Ausgaben und Liquidität im ersten Jahr; nachvollziehbare Gewinnschwelle. | Optimistische Zahlen ohne nachvollziehbare Grundlage |
| Kundengewinnung | Konkrete Kanäle, Interessensbekundungen, Partnerschaften und Marketingmaßnahmen | Ein einzelner Social-Media-Kanal ohne Akquiseplan |
| Finanzierung | Eigenmittel oder Kreditzusage, gegebenenfalls Beteiligungsfinanzierung; nachvollziehbare Liquidität bis zum tragfähigen Betrieb | Finanzierungslücke bis zum Erreichen der Gewinnzone |
| Erfahrung des Antragstellers | Lebenslauf und nachvollziehbarer Bezug zum geplanten Vorhaben | Branchenwechsel ohne nachvollziehbare Begründung |
| Risiken | Wesentliche Risiken und Vorbereitung | Fehlende Risikobetrachtung |
Bestehende Kunden, belastbare Verträge und nachvollziehbare Interessensbekundungen können die Nachfrage belegen. Sie sollten zusammen mit Marktanalyse, Finanzierung und Umsetzungsplan bewertet werden; ein einzelnes Dokument garantiert keine Zustimmung.
Es gibt keine allgemeine gesetzliche Vorgabe von zehn bis zwanzig Seiten. Umfang und Anlagen sollten die Tragfähigkeit und die Anforderungen der zuständigen Stelle verständlich belegen. FIRMDER unterstützt bei Struktur und Zusammenstellung; die behördliche Entscheidung bleibt offen.
Aufenthaltserlaubnis zur Selbstständigkeit und Geschäftsreisevisum
Für eine längerfristige selbstständige Tätigkeit benötigen visumpflichtige Personen regelmäßig ein passendes nationales Visum und anschließend eine Aufenthaltserlaubnis. Ein Schengen-Geschäftsreisevisum ist davon zu unterscheiden und erlaubt nicht automatisch den Betrieb eines Unternehmens vor Ort.
Eine Aufenthaltserlaubnis nach §21 wird zunächst auf höchstens drei Jahre befristet. Bei einer Verlängerung werden die einschlägigen Voraussetzungen erneut geprüft, etwa tatsächliche Geschäftstätigkeit, Finanzierung und Lebensunterhalt. Laufzeit und Entscheidung hängen vom Einzelfall ab.
Für unternehmerische Tätigkeit kann §21 Absatz 4 bereits nach drei Jahren eine Niederlassungserlaubnis ermöglichen, wenn das Vorhaben erfolgreich umgesetzt wurde und der Lebensunterhalt gesichert ist. Diese Sonderregel gilt nach Absatz 5 nicht für Freiberufler; hier ist etwa der allgemeine Weg nach §9 mit grundsätzlich fünf Jahren und weiteren Voraussetzungen zu prüfen. Keine der Fristen führt automatisch zu einem dauerhaften Titel.
Kosten der unternehmerischen Einwanderung: Planungsposten
Die Tabelle zeigt Kostenpositionen einer GmbH-Gründung im ersten Jahr. Genannte Beträge sind unverbindliche Planungsbeispiele, keine Angebote. Umfang, Standort und Gebühren können abweichen; persönliche Lebenshaltungskosten kommen hinzu.
| Ausgabenposten | Betrag in Euro | Hinweis |
| GmbH-Gründung: Notar und Registergebühren | 1 500-3 000 | Ohne Stammkapital |
| Stammkapital der GmbH | 12.500 bei einer üblichen Bargründung vor Handelsregisteranmeldung | Teil des Stammkapitals, keine Gebühr; Verwendung für rechtmäßige Gesellschaftszwecke unter Beachtung der Kapitalerhaltung |
| Nationales Visum bei der Auslandsvertretung | ~75 | Regelgebühr für das nationale Visum eines Erwachsenen; Ausnahmen prüfen |
| Erteilung der Aufenthaltserlaubnis bei der Ausländerbehörde | 100 | Kosten für das erforderliche digitale Lichtbild gesondert prüfen |
| Geschäftsadresse pro Jahr | 500-1 500 | Wenn kein eigenes Büro benötigt wird |
| Steuerberatung pro Jahr | 1 500-5 000 | Frühzeitige steuerliche Beratung einplanen |
| Buchhaltungssoftware pro Jahr | 200-600 | Lexoffice, Fastbill, Datev Online |
| Betriebliche Haftpflichtversicherung pro Jahr | ab 200, abhängig vom Tarif | Abhängig von Tätigkeit und Risiken |
| Geschäftskonto pro Jahr | 0-600 | Aktuelle Anbieter, Zulassungsvoraussetzungen und Gebühren vergleichen; keine pauschale Kostenfreiheit |
Steuerliche Pflichten sollten vor Tätigkeitsbeginn geklärt werden: Buchführung, Erklärungen, Vorauszahlungen und Umsatzsteuer. Professionelle Unterstützung kann Fehler reduzieren; Umfang und Honorar hängen vom Unternehmen ab. Informationen zu betrieblichen Versicherungen finden Sie unter Versicherungen in Deutschland.
Unternehmenssteuern in Deutschland
Welche Steuern anfallen, hängt von Rechtsform, Tätigkeit und Einkünften ab. Die folgende Übersicht ersetzt keine individuelle Berechnung durch eine qualifizierte Steuerberatung.
- Einkommensteuer (Besteuerung natürlicher Personen): für Gewinne etwa aus gewerblicher oder freiberuflicher Einzelunternehmertätigkeit. Der Tarif ist progressiv; oberhalb des Grundfreibetrags gelten je nach zu versteuerndem Einkommen Grenzsteuersätze bis 45 Prozent. Nicht der gesamte Gewinn wird pauschal mit dem höchsten Satz besteuert.
- Körperschaftsteuer (Besteuerung von Kapitalgesellschaften): 2026 grundsätzlich 15 Prozent Körperschaftsteuer zuzüglich Solidaritätszuschlag von 5,5 Prozent auf diese Steuer, zusammen 15,825 Prozent; Gewerbesteuer kommt hinzu.
- Gewerbesteuer (Gewerbeertragsteuer): grundsätzlich für Gewerbebetriebe. Der Steuermessbetrag wird mit dem kommunalen Hebesatz multipliziert. Für natürliche Personen und Personengesellschaften besteht grundsätzlich ein Freibetrag von 24.500 Euro, für Kapitalgesellschaften nicht. Rein freiberufliche Tätigkeit natürlicher Personen unterliegt grundsätzlich nicht der Gewerbesteuer.
- Umsatzsteuer (Mehrwertsteuer): grundsätzlich 19 Prozent, für bestimmte Umsätze 7 Prozent oder eine Steuerbefreiung. Seit 2025 setzt die Kleinunternehmerregelung nach §19 UStG grundsätzlich höchstens 25.000 Euro Vorjahresumsatz und höchstens 100.000 Euro im laufenden Jahr voraus; im Gründungsjahr ist die Grenze von 25.000 Euro maßgeblich. Weitere Voraussetzungen und die Folgen einer Überschreitung sind zu prüfen.
Die Kleinunternehmerregelung kann die Umsatzsteuerverwaltung vereinfachen. Für Eingangsleistungen, die den steuerfreien Kleinunternehmerumsätzen dienen, besteht grundsätzlich kein Vorsteuerabzug. Bei hohen Investitionen kann ein Verzicht auf die Regelung sinnvoll sein; Bindungswirkung und weitere Folgen sollten steuerlich geprüft werden.
Wann ein anderer Aufenthaltsweg besser passen kann
Liegt ein passendes Beschäftigungsangebot in Deutschland vor, kann ein Aufenthalt zur Beschäftigung oder eine Blaue Karte EU infrage kommen. Vergleichen Sie die tatsächlichen Voraussetzungen und Risiken statt pauschal einen Weg als schneller oder sicherer einzustufen.
Zeigen Sie nachvollziehbar, warum das Vorhaben von Deutschland aus betrieben werden soll und welche wirtschaftlichen Wirkungen zu erwarten sind. Internationale oder digitale Kundenbeziehungen sind nicht automatisch ausgeschlossen; sie müssen zum Geschäftsmodell und zur jeweiligen Rechtsgrundlage passen.
Belegen Sie die Fähigkeit, das konkrete Vorhaben umzusetzen: Berufserfahrung, Ausbildung, bisherige Ergebnisse oder ein qualifiziertes Team. Ein Branchenwechsel ist nicht automatisch ausgeschlossen, benötigt aber eine überzeugende Erklärung und realistische Vorbereitung.
Ein Beschäftigungsweg kann je nach Profil eine Alternative sein. Selbstständigkeit darf anschließend nur im Umfang des jeweiligen Aufenthaltstitels ausgeübt werden; dafür ist nicht in jedem Fall eine Niederlassungserlaubnis nötig. Ein Statuswechsel oder eine zusätzliche Erlaubnis muss gegebenenfalls vorher beantragt werden.
Wie FIRMDER Ihre Unternehmensgründung und Einwanderung begleitet
Gründung, Finanzierung und Aufenthaltsverfahren müssen aufeinander abgestimmt werden. Unkoordinierte Verpflichtungen können unnötige Kosten verursachen. FIRMDER begleitet die Vorbereitung als zusammenhängendes Vorhaben:
- Rechtsform auswählen: Haftung, Steuern, Finanzierung, Geschäftsmodell und aufenthaltsrechtliche Rolle gemeinsam betrachten.
- Geschäftsplan: Struktur, belastbare Annahmen und Nachweise passend zur behördlichen Prüfung aufbereiten.
- Erforderliche qualifizierte Übersetzungen im passenden Format koordinieren.
- Visum und Aufenthaltstitel: Unterlagen organisieren, Fristen verfolgen und Rückfragen abstimmen.
- Nach der Einreise: organisatorische Unterstützung bei Anmeldung, Konto, Versicherung und steuerlicher Betreuung.
Eine Unternehmensgründung in Deutschland erfordert die Abstimmung von Gesellschaftsrecht, Steuern und Aufenthaltsrecht. FIRMDER unterstützt die organisatorische Vorbereitung vom passenden Geschäftsmodell bis zu den Schritten nach der Einreise.
Rechtsgrundlagen: Aufenthalt zur Selbstständigkeit nach §21 AufenthG (selbstständige Tätigkeit). Für einen unternehmensinternen Transfer kommt ein gesonderter Aufenthaltsweg in Betracht: §19 AufenthG. Eine Blaue Karte EU kann bei einer entsprechend qualifizierten Beschäftigung in Betracht kommen: §18g AufenthG. Für die Beschäftigung von Personal in Deutschland gelten eigene Vorschriften: §18a AufenthG. Der Familiennachzug richtet sich nach den einschlägigen Vorschriften: §29 AufenthG.
Erste Schritte nach Erteilung des Aufenthaltstitels:
- Wählen Sie ein zur Rechtsform, Wohnsitzsituation und Tätigkeit passendes Geschäftskonto. Identifizierung, Kapitalnachweis, Gebühren und Zulassung sind vorab zu klären. Halten Sie private und betriebliche Zahlungen nachvollziehbar getrennt. Veraltete Anbieterlisten, insbesondere Penta als eigenständiges Neugeschäft, sollten nicht als Grundlage dienen.
- Die steuerliche Aufnahme der Tätigkeit ist grundsätzlich innerhalb eines Monats anzuzeigen; der Fragebogen zur steuerlichen Erfassung wird in der Regel elektronisch eingereicht. Die Steuernummer vergibt das Finanzamt nach Bearbeitung, nicht zwingend innerhalb dieser Frist.
- Umsatzsteuerstatus klären: Für inländische Kleinunternehmer gelten grundsätzlich 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr; im Gründungsjahr ist 25.000 Euro maßgeblich. Anwendung, Überschreitung und ein möglicher Verzicht sollten vor Rechnungsstellung geprüft werden.
- Klären Sie steuerliche Betreuung frühzeitig. Fristen, Buchführung und Vorauszahlungen müssen zum Unternehmen passen. Fehler können Nachzahlungen, Zuschläge oder weitere Folgen auslösen; passende Beratung hilft bei der Vorbereitung.
FIRMDER stimmt die Vorbereitung von Geschäftsmodell, Unterlagen und Aufenthaltsweg frühzeitig aufeinander ab. So lassen sich vermeidbare Widersprüche erkennen, bevor bindende Kosten entstehen. Besprechen Sie Ihr Vorhaben mit uns: senden Sie uns eine Anfrage und wir besprechen die nächsten Schritte.
FAQ
Eine Gründung aus dem Ausland kann möglich sein, etwa mit geeigneter Vollmacht oder einem zulässigen notariellen Online-Verfahren. Identifizierung, Urkundenform, Register und Kontoeröffnung sind gesondert zu klären. Kein Anbieter garantiert jedem ausländischen Gründer eine Kontoeröffnung ohne persönliche Mitwirkung. Penta ist keine aktuelle eigenständige Kontoempfehlung mehr.
Eine allgemeine Pflicht, bereits am ersten Tag einen Steuerberater zu beauftragen, besteht nicht. Steuer- und Buchführungspflichten gelten dennoch. Gerade bei Kapitalgesellschaften oder grenzüberschreitenden Sachverhalten ist frühzeitige qualifizierte Beratung sinnvoll; Kosten und Leistungsumfang sollten vereinbart werden.
Familiennachzug kann bei erfüllten Voraussetzungen möglich sein. Ehepartner und Kinder benötigen eigene Anträge und Nachweise. Für Ehepartner von Inhabern eines Titels nach §21 gilt grundsätzlich die gesetzliche Ausnahme vom A1-Nachweis; weitere Bedingungen bleiben zu prüfen.
Prüfen Sie unverzüglich Begründung und Rechtsbehelfsbelehrung. Ob Widerspruch oder Klage statthaft ist und welche Frist gilt, hängt vom Bescheid ab. Im Visumverfahren wurde die Remonstration zum 1. Juli 2025 weltweit abgeschafft. Ein neuer Antrag ersetzt keinen fristwahrenden Rechtsbehelf. Lassen Sie das weitere Vorgehen anwaltlich prüfen.
Eine Unternehmensübernahme kann für §21 in Betracht kommen. Entscheidend sind unter anderem Tragfähigkeit, Finanzierung, die Rolle des Antragstellers und die gesetzlichen Voraussetzungen. Der Kauf allein schafft kein Aufenthaltsrecht.
Es gibt keine einheitliche Umsatz- oder Gewinnsumme für jeden Fall. Maßgeblich sind die Voraussetzungen des Titels, die Tragfähigkeit und der gesicherte Lebensunterhalt einschließlich notwendiger Versicherungen. Familiengröße und tatsächliche Kosten beeinflussen die Bewertung.
Freiberuflichkeit bezeichnet eine steuerliche Einordnung bestimmter selbstständiger Tätigkeiten, keine eigene Rechtsform. Ob die Voraussetzungen erfüllt sind, richtet sich nach der tatsächlichen Tätigkeit und wird steuerlich geprüft. Ein Einzelunternehmen kann freiberuflich oder gewerblich tätig sein. Bei rein freiberuflicher Tätigkeit ist grundsätzlich keine Gewerbeanmeldung erforderlich und fällt keine Gewerbesteuer an; gewerbliche Tätigkeiten folgen anderen Regeln.