

Stand: 12. November 2026. Alle nachstehenden Beträge gelten für 2026.
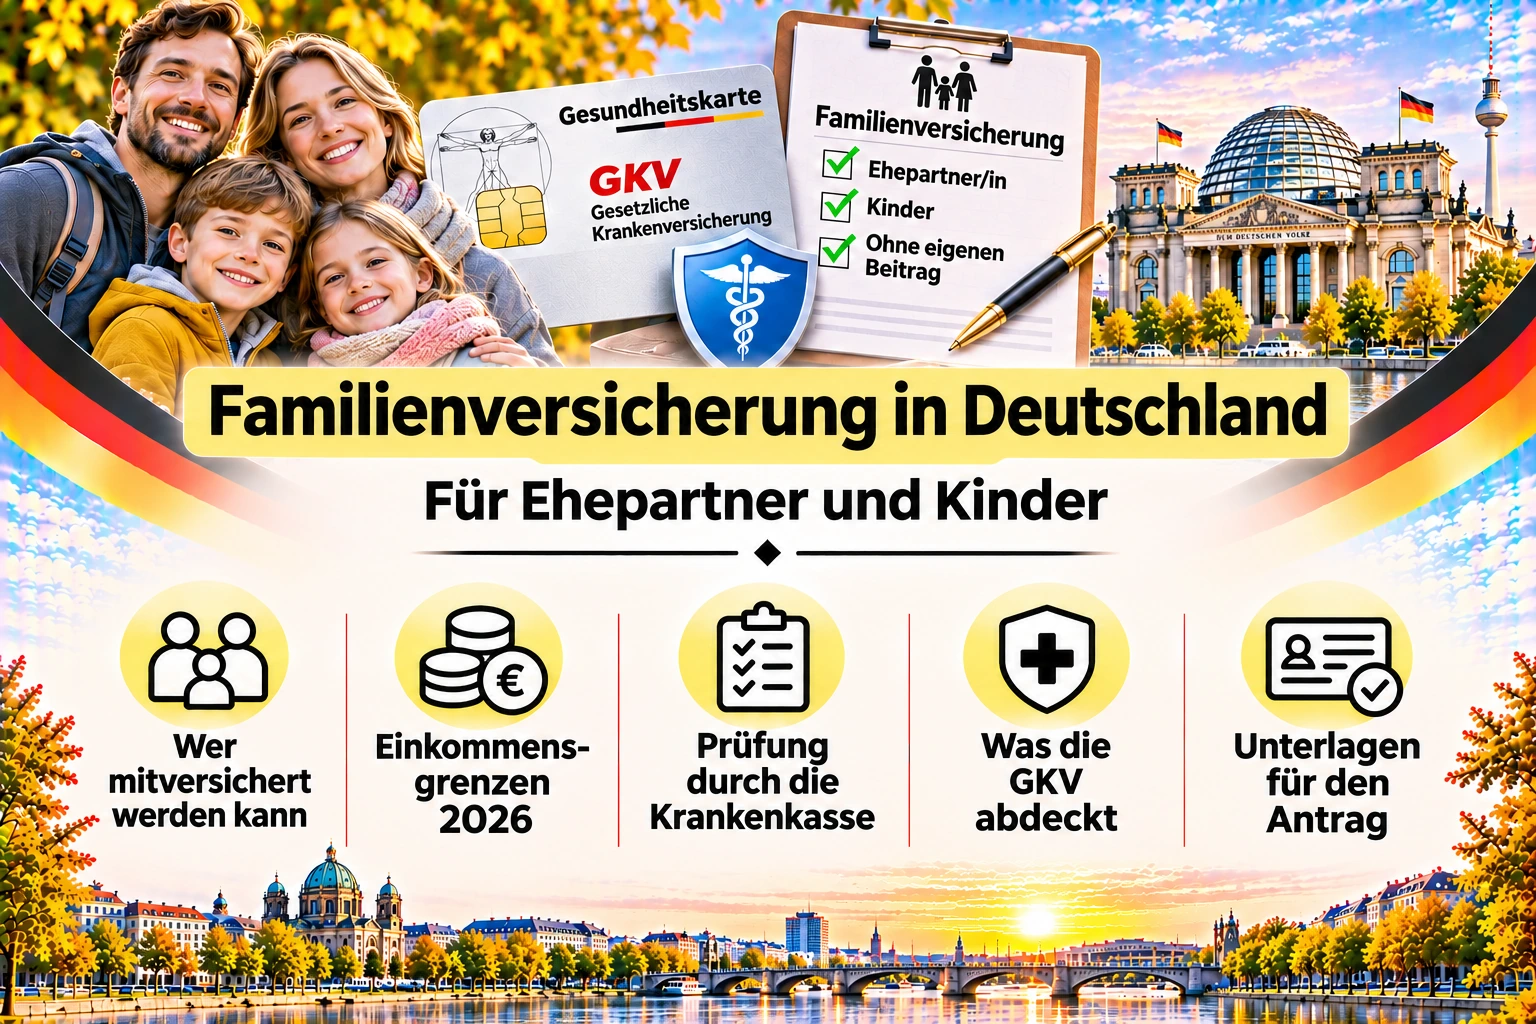
Die Familienversicherung in Deutschland ermöglicht es, Ehepartner und Kinder ohne eigenen Beitrag für jeden Angehörigen in der gesetzlichen Krankenversicherung (GKV) abzusichern. Eine Heirat, die Geburt eines Kindes oder der Zuzug zum versicherten Ehepartner begründen jedoch für sich genommen noch keinen Nachweis des Anspruchs. Die Krankenkasse prüft bei jeder Person das Verwandtschaftsverhältnis, den Wohnort, eine eigene Versicherung, die Erwerbstätigkeit und das Einkommen.
2026 beträgt die allgemeine Grenze des regelmäßigen Gesamteinkommens 565 Euro im Monat; für Personen mit einem Minijob gilt eine Grenze von 603 Euro. Bei Kindern kommt es außerdem auf das Alter, die Ausbildung und in bestimmten Fällen auf das Einkommen des anderen Elternteils an. Diese Werte bestätigt der Verband der Ersatzkassen (vdek).
Wenn Sie mit der ganzen Familie umziehen möchten, hilft FIRMDER Ihnen bei der Auswahl einer passenden Krankenversicherung. Ob Angehörige beitragsfrei mitversichert werden können, bestätigt die Krankenkasse nach Prüfung der Unterlagen.
- Was beitragsfreie Familienversicherung bedeutet
- Wer familienversichert werden kann
- Welche Voraussetzungen die Krankenkasse prüft
- Welches Einkommen 2026 zulässig ist
- Minijob und Familienversicherung
- Freiberufliche und geringfügige selbstständige Tätigkeit
- Bis zu welchem Alter Kinder familienversichert bleiben
- Ein Elternteil in der GKV, der andere in der PKV
- Schwangerschaft, Elternzeit und Rente
- Was nach dem Umzug nach Deutschland zu prüfen ist
- So beantragen Sie die Familienversicherung
- Welche Änderungen Sie melden müssen
- Was beim Ende der Familienversicherung zu tun ist
- FAQ
- Familienschutz vor einem Jobwechsel oder Umzug prüfen
Was beitragsfreie Familienversicherung bedeutet
Die Familienversicherung ist keine gemeinsame Police, die Ehepartner abwechselnd nutzen. Jeder mitversicherte Angehörige hat einen eigenen Anspruch auf medizinische Versorgung im Rahmen der GKV. „Beitragsfrei“ bedeutet, dass für diesen Angehörigen kein eigener Versicherungsbeitrag anfällt. Gesetzliche Zuzahlungen zu medizinischen Leistungen entfallen dadurch nicht generell.
Die Person, über die die Familienversicherung besteht, muss Mitglied einer gesetzlichen Krankenkasse sein. Dabei kann es sich um eine Pflichtmitgliedschaft oder eine freiwillige Mitgliedschaft handeln. Ein freiwillig gesetzlich versicherter Unternehmer kann beispielsweise Familienangehörige mitversichern, die die Voraussetzungen erfüllen. Der Ausschluss bei hauptberuflicher Selbstständigkeit betrifft den Angehörigen, der mitversichert werden soll, und nicht automatisch das Mitglied, über das die Versicherung erfolgt.
Eine Familienversicherung gibt es auch in der sozialen Pflegeversicherung. Ihre Voraussetzungen sind gesondert in § 25 SGB XI geregelt. Lassen Sie sich bei der Anmeldung beide Versicherungen bestätigen.
Die allgemeine Rechtsgrundlage der Familienversicherung in der Krankenversicherung ist § 10 SGB V in der geltenden Fassung.
Wer familienversichert werden kann
Der Kreis der Angehörigen ist gesetzlich bestimmt. Dazu gehören:
- Ehepartner in einer rechtswirksam geschlossenen Ehe;
- Partner einer eingetragenen Lebenspartnerschaft im Sinne des deutschen Gesetzes;
- Kinder einschließlich Adoptivkindern innerhalb der geltenden Altersgrenzen;
- Kinder von Kindern, die selbst familienversichert sind;
- unter den gesetzlichen Voraussetzungen Pflegekinder, Stiefkinder und Enkel.
Das Zusammenleben ohne Ehe berechtigt nicht dazu, den Partner als Ehepartner mitzuversichern. Der Begriff „Lebenspartner“ bezeichnet hier einen gesetzlich geregelten Status und nicht jede dauerhafte Beziehung.
Eltern und Geschwister können Sie nicht allein deshalb über Ihre eigene Familienversicherung absichern, weil sie mit Ihnen zusammenleben und von Ihnen unterhalten werden.
Für Stiefkinder und Enkel sieht das Gesetz alternative Voraussetzungen vor: Sie leben im Haushalt des Mitglieds oder werden von ihm überwiegend unterhalten. Bei Pflegekindern kommt es auf die rechtlich maßgebliche familiäre Bindung an. Gewöhnliche Hilfe für eine befreundete Familie begründet keinen solchen Anspruch. Die Grundlagen stehen in § 10 Abs. 1 und 4 SGB V.
Welche Voraussetzungen die Krankenkasse prüft
Im üblichen innerdeutschen Fall muss der Angehörige seinen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland haben. Außerdem wird geprüft, ob er:
- keinen eigenen Versicherungsstatus hat, der die Familienversicherung ausschließt;
- unter Berücksichtigung der gesetzlichen Ausnahmen weder versicherungsfrei noch von der Versicherungspflicht befreit ist;
- nicht hauptberuflich selbstständig tätig ist;
- die zulässige Grenze des regelmäßigen Gesamteinkommens nicht überschreitet.
Ein Einkommen von null ersetzt die übrigen Voraussetzungen nicht. Eine Befreiung von der Versicherungspflicht oder eine fortbestehende hauptberufliche Selbstständigkeit kann beispielsweise auch in Monaten ohne Einnahmen relevant sein.
Ist der Ehepartner derzeit selbst versichert, müssen zunächst die rechtlichen Voraussetzungen und der mögliche Wechseltermin geklärt werden. Beenden Sie die bestehende Absicherung nicht allein deshalb, weil Ihr Einkommen nach einer ersten Einschätzung innerhalb der Grenze liegt. Die Voraussetzungen für Ehepartner erläutert die Techniker Krankenkasse.
Welches Einkommen 2026 zulässig ist
Für den Familienangehörigen gilt eine von zwei Grenzen:
- 565 Euro im Monat nach der allgemeinen Regel;
- 603 Euro im Monat bei einem Minijob mit Verdienstgrenze.
Maßgeblich ist das regelmäßige Gesamteinkommen. Die Grenze wird für den jeweiligen Angehörigen geprüft. Das Gehalt des Mitglieds wird nicht zum Einkommen des Ehepartners addiert, um es mit 565 Euro zu vergleichen. Für Kinder in einer Familie mit GKV und PKV gibt es eine gesonderte Prüfung der Eltern, die wir weiter unten erläutern.
Genau 565 Euro beziehungsweise genau 603 Euro überschreiten die jeweilige Grenze nicht. Entscheidend ist jedoch, das anzurechnende Einkommen und weitere Einkünfte richtig zu bestimmen.
Dies ist weder der steuerliche Grundfreibetrag noch ein Betrag, den die Familie ohne weitere Folgen hinzuverdienen darf. Steuerrecht, Minijob-Regeln und die Voraussetzungen der Familienversicherung erfüllen unterschiedliche Zwecke.
Welche Einkünfte berücksichtigt werden
Nach § 16 SGB IV richtet sich das Gesamteinkommen nach den Einkünften im Sinne des Einkommensteuerrechts. Deshalb reicht es nicht, nur das auf dem Bankkonto eingegangene Gehalt zu betrachten.
Bei der Prüfung können berücksichtigt werden:
- Bruttoarbeitsentgelt einschließlich erwarteter Prämien und Weihnachtsgeld;
- Gewinn aus selbstständiger oder gewerblicher Tätigkeit;
- Einkünfte aus der Vermietung von Immobilien;
- Zinsen, Dividenden und andere anzurechnende Kapitaleinkünfte;
- Renten einschließlich ausländischer Renten und Hinterbliebenenrenten;
- steuerpflichtige Unterhaltsleistungen.
Je nach Einkunftsart gelten unterschiedliche Berechnungsregeln. Umsatz ist nicht gleich Gewinn. Eingegangene Mietzahlungen entsprechen nicht immer vollständig dem anzurechnenden Einkommen. Zulässige Ausgaben und Abzüge müssen belegt werden; Sie können sie nicht nach Belieben abziehen.
Kindergeld, Elterngeld, Wohngeld, BAföG und steuerfreie Stipendien gehören normalerweise nicht zu dieser Berechnung. Für Renten gelten Sonderregeln; insbesondere bleibt der auf Entgeltpunkte für Kindererziehungszeiten entfallende Anteil außer Betracht. Eine Übersicht der Einkünfte und Ausnahmen bietet die TK.
Wenn Sie Geld aus einem anderen Land erhalten, teilen Sie dies der Krankenkasse mit. Weder ein ausländischer Arbeitgeber noch die Überweisung auf ein ausländisches Konto macht die Einkommensprüfung entbehrlich.
Wie unregelmäßiges Einkommen berücksichtigt wird
Die Krankenkasse beurteilt das zu erwartende regelmäßige Einkommen und nicht nur einen besonders guten oder schlechten Monat. Bei schwankenden Einnahmen kann eine Prognose des Jahreseinkommens mit Umrechnung auf einen Monatsbetrag zugrunde gelegt werden. Ändern sich die Verhältnisse dauerhaft, wird die Berechnung überprüft.
Gehen Sie nicht selbst davon aus, dass jede einmalige Zahlung unschädlich ist. Für eine Abfindung wegen Beendigung des Arbeitsverhältnisses sieht § 10 Abs. 1 SGB V eine besondere Zuordnung zu den nachfolgenden Zeiträumen vor.
Bei Saisonarbeit, kurzfristiger Beschäftigung und einer vorübergehenden Überschreitung der Grenze müssen die genaue Beschäftigungsart und die Regelmäßigkeit des Einkommens bestimmt werden. Die Beurteilungsgrundsätze stehen in den Hinweisen des GKV-Spitzenverbandes, Abschnitt 2.8; Abschnitt 3 behandelt den Nachweis und die Zurechnung von Einkünften.
Minijob und Familienversicherung
2026 beträgt die Verdienstgrenze für einen Minijob 603 Euro im Monat. Die Minijob-Zentrale bestätigt diesen Betrag.
Der Minijob selbst begründet jedoch keinen eigenen Krankenversicherungsschutz. Auch wenn der Arbeitgeber den vorgesehenen Pauschalbeitrag zahlt, benötigt der Beschäftigte einen eigenen Versicherungsstatus, beispielsweise die Familienversicherung. Das erläutert die Minijob-Zentrale im Abschnitt über Versicherungen ausdrücklich.
Zu den 603 Euro dürfen nicht weitere 565 Euro addiert werden. Die höhere Grenze gilt für das gesamte anzurechnende regelmäßige Einkommen einer Person mit Minijob.
Vereinfachte Beispiele, in denen die Einkünfte bereits nach den anwendbaren Abzügen berechnet sind:
- Ein Minijob mit 500 Euro und anzurechnende Mieteinkünfte von 80 Euro ergeben 580 Euro. Die Einkommensgrenze von 603 Euro wird eingehalten; die übrigen Voraussetzungen sind gesondert zu prüfen.
- Ein Minijob mit 603 Euro und anzurechnende Kapitaleinkünfte von 40 Euro ergeben 643 Euro. Eine regelmäßige Überschreitung schließt die beitragsfreie Familienversicherung aus.
- Ein Gewinn von 590 Euro aus einer geringfügigen selbstständigen Tätigkeit ohne Minijob überschreitet die allgemeine Grenze von 565 Euro. Die höhere Grenze gilt für eine solche Tätigkeit nicht allein aufgrund ihres geringen Umfangs.
Die Grundlage für die Prüfung des Gesamtbetrags enthält § 10 Abs. 1 SGB V.
Freiberufliche und geringfügige selbstständige Tätigkeit
Bei Selbstständigen sind zwei getrennte Fragen zu prüfen: die Art beziehungsweise der Umfang der Tätigkeit und die Höhe des Einkommens.
Eine hauptberufliche Selbstständigkeit schließt die Familienversicherung aus. Ein geringer Gewinn in den ersten Geschäftsmonaten ändert daran allein nichts. Bei einer nebenberuflichen Tätigkeit kann die Familienversicherung bestehen bleiben, sofern die übrigen Voraussetzungen erfüllt sind. Diesen Unterschied betont die BARMER.
Leiten Sie Ihren Status nicht allein aus Bezeichnungen wie Kleingewerbe, Freiberufler oder Kleinunternehmer ab. Für die Krankenkasse sollten Sie eine Beschreibung der Tätigkeit, die Arbeitsstunden, Angaben zu Beschäftigten und eine Berechnung des voraussichtlichen Gewinns vorbereiten. Bitten Sie um eine schriftliche Auskunft, ob die Tätigkeit als hauptberuflich eingestuft wird und welches Einkommen angesetzt wurde.
Bestehen gleichzeitig ein Minijob und eine nebenberufliche Selbstständigkeit, geben Sie beide Einkommensquellen an. Zwei für sich geringe Beträge können zusammen die Grenze überschreiten.
Bis zu welchem Alter Kinder familienversichert bleiben
Die allgemeinen Altersgrenzen lauten:
- bis zur Vollendung des 18. Lebensjahres;
- bis zur Vollendung des 23. Lebensjahres, wenn das Kind nicht erwerbstätig ist; ein Minijob innerhalb der zulässigen Grenzen schließt die Verlängerung für sich genommen nicht aus;
- bis zur Vollendung des 25. Lebensjahres bei entsprechender Schul- oder Berufsausbildung einschließlich eines Studiums sowie in bestimmten gesetzlich vorgesehenen Fällen eines Freiwilligendienstes.
Die Möglichkeit der Mitversicherung von Kindern bis 23 bei geringem Einkommen erläutert die AOK. Das Alter ersetzt nicht die Prüfung des Einkommens und eines eigenen Versicherungsstatus. Eine vergütete Berufsausbildung begründet beispielsweise in der Regel eine eigene Pflichtversicherung. Bei Studierenden mit Nebenjob wird das Einkommen auch dann geprüft, wenn der Studierendenstatus fortbesteht.
Wurde die Ausbildung durch einen bestimmten Dienst aufgeschoben oder unterbrochen, kann eine Verlängerung über das 25. Lebensjahr hinaus möglich sein. Die Voraussetzungen richten sich nach der Art des Dienstes; bei den im Gesetz genannten freiwilligen Diensten ist die Verlängerung auf zwölf Monate begrenzt. Dieser Zeitraum darf nicht automatisch bei jeder früheren Teilnahme an einem Freiwilligenprogramm hinzugerechnet werden. Die Altersregeln erläutert die TK.
Bei einem Kind mit Behinderung kann eine Versicherung ohne Altersgrenze möglich sein, wenn es außerstande ist, sich selbst zu unterhalten, und die Voraussetzung zum Zeitpunkt des Eintritts der Behinderung erfüllt ist. Das Gesetz berücksichtigt insbesondere den Fall, dass die Familienversicherung damals allein wegen einer vorrangigen eigenen Versicherung ausgeschlossen war. Ein Behindertenausweis allein reicht für die Beurteilung nicht aus. Die genauen Voraussetzungen stehen in § 10 Abs. 2 SGB V.
Nach dem Ende einer Ausbildung, einem Ausbildungswechsel oder der Aufnahme einer Beschäftigung sollten Sie die Krankenkasse frühzeitig nach dem nächsten Prüfungstermin fragen. Der Bezug von Kindergeld ist kein eigenständiger Nachweis eines Anspruchs auf Familienversicherung.
Ein Elternteil in der GKV, der andere in der PKV
Eine private Krankenversicherung des anderen Elternteils schließt die Familienversicherung des Kindes in der GKV nicht immer aus. Nach § 10 Abs. 3 SGB V greift der Ausschluss, wenn folgende Voraussetzungen gleichzeitig erfüllt sind:
- Der andere Elternteil ist mit dem GKV-Mitglied verheiratet oder durch eine eingetragene Lebenspartnerschaft verbunden und mit dem Kind verwandt.
- Er ist nicht Mitglied einer gesetzlichen Krankenkasse, sondern beispielsweise privat versichert.
- Sein regelmäßiges Gesamteinkommen überschreitet den monatlichen Anteil der maßgeblichen Jahresarbeitsentgeltgrenze.
- Dieses Einkommen ist regelmäßig höher als das Gesamteinkommen des Elternteils in der GKV.
Die allgemeine Jahresarbeitsentgeltgrenze beträgt 2026 77.400 Euro im Jahr beziehungsweise 6.450 Euro im Monat. Die allgemeine Regel für Familien mit unterschiedlicher Versicherung und diesen Betrag nennt die TK.
Geprüft wird das Gesamteinkommen, nicht nur das im Arbeitsvertrag angegebene Gehalt. Verglichen werden müssen die nach den geltenden Regeln ermittelten Beträge.
Beispiele zur allgemeinen Grenze für verheiratete Eltern eines gemeinsamen Kindes, deren anzurechnende Einkünfte bereits berechnet wurden:
- Der Elternteil in der PKV hat monatlich 7.000 Euro, der Elternteil in der GKV 5.000 Euro. Beide Einkommensvoraussetzungen des Ausschlusses sind erfüllt.
- Der Elternteil in der PKV hat 6.000 Euro, der Elternteil in der GKV 4.000 Euro. Die Grenze von 6.450 Euro wird nicht überschritten; dieser Ausschluss greift daher nicht.
- Der Elternteil in der PKV hat 7.000 Euro, der Elternteil in der GKV 7.500 Euro. Der privat versicherte Elternteil verdient weniger; auch hier greift dieser Ausschluss nicht.
Im zweiten und dritten Beispiel müssen weiterhin alle anderen Voraussetzungen der Familienversicherung des Kindes erfüllt sein. Gleich hohe Einkommen der Eltern oder ein Einkommen genau auf der maßgeblichen Grenze erfüllen für sich genommen nicht das gesetzliche Merkmal „höher“ beziehungsweise „übersteigt“.
Für bestimmte Beschäftigte, die bereits am 31. Dezember 2002 wegen Überschreitens der Einkommensgrenze versicherungsfrei und umfassend privat krankenversichert waren, gilt eine Sonderregel. Ihre besondere Jahresarbeitsentgeltgrenze beträgt 2026 69.750 Euro jährlich beziehungsweise 5.812,50 Euro monatlich. Welche Grenze maßgeblich ist, muss gesondert mit der Krankenkasse geklärt werden. Den Betrag bestätigt der vdek; die Anwendung der allgemeinen oder besonderen Grenze bei der Familienversicherung erläutert der GKV-Spitzenverband in Abschnitt 1.
Wenn die Eltern nicht verheiratet sind
Bei Eltern ohne Ehe oder eingetragene Lebenspartnerschaft gilt der beschriebene Ausschluss nach § 10 Abs. 3 nicht. Das Kind kann deshalb die Voraussetzungen für eine beitragsfreie Mitversicherung über den GKV-Elternteil erfüllen, auch wenn der andere Elternteil privat versichert ist und ein höheres Einkommen hat.
Nach einer Heirat kann sich die Situation ändern. Melden Sie der Krankenkasse die Eheschließung und lassen Sie die Versicherung des Kindes ab dem entsprechenden Datum prüfen.
Sind beide Eltern bei unterschiedlichen gesetzlichen Krankenkassen versichert, können sie wählen, über wen das Kind familienversichert wird. Sind beide privat versichert, entsteht aus ihren privaten Verträgen kein Anspruch auf Familienversicherung. Eine eigene GKV-Mitgliedschaft des Kindes setzt eine gesonderte gesetzliche Grundlage voraus.
Familien mit unterschiedlichem Versicherungsstatus sollten die Kosten vor einem Kassenwechsel oder einem Wechsel in die PKV vergleichen. FIRMDER berät bei der Auswahl einer Versicherung in Deutschland. Ob Kinder beitragsfrei mitversichert werden können, entscheidet abschließend die gesetzliche Krankenkasse.
Schwangerschaft, Elternzeit und Rente
Elterngeld zählt nicht zum Gesamteinkommen; die Elternzeit allein garantiert jedoch keinen Wechsel in die Familienversicherung. War der Ehepartner unmittelbar vor dem Mutterschutz oder der Elternzeit nicht gesetzlich krankenversichert, enthält § 10 Abs. 1 SGB V einen besonderen Ausschluss für diese Zeiträume.
Bei einer zuvor gesetzlich versicherten Person ist zu klären, ob und unter welchen Bedingungen die eigene Mitgliedschaft fortbesteht. Ein Wechsel in die Familienversicherung darf nicht als zwingender Schritt für alle Eltern in Elternzeit dargestellt werden.
Für Ehepartner gilt die für Kinder maßgebliche Altersgrenze von 25 Jahren nicht. Bei Rentnern werden jedoch die eigene Versicherung und die anzurechnende Rente geprüft. Die Gesetzesfassung von 2026 enthält außerdem einen besonderen Ausschluss beim Wechsel aus einer bisherigen nichtgesetzlichen Versicherung über eine Teilrente wegen Alters: Entscheidend ist nicht allein die verringerte Auszahlung, wenn mit der Vollrente die Einkommensgrenze überschritten würde und die weiteren Voraussetzungen dieses Ausschlusses vorliegen.
Was nach dem Umzug nach Deutschland zu prüfen ist
Für die reguläre Anmeldung kommt es auf den tatsächlichen Wohnsitz und den Zeitpunkt an, ab dem alle Voraussetzungen vorliegen. Aufenthaltstitel, Anmeldung und Heiratsurkunde helfen, einzelne Umstände nachzuweisen. Sie ersetzen aber nicht die Prüfung des Versicherungsstatus und des Einkommens.
Arbeitet der Ehepartner im Homeoffice für ein ausländisches Unternehmen, betreibt er ein Geschäft im Ausland oder erhält er eine ausländische Rente, geben Sie dies im Antrag an. Relevant ist nicht nur die Höhe der Einkünfte, sondern auch das anwendbare Sozialversicherungssystem.
Leben Familienangehörige in verschiedenen EU- oder EWR-Staaten oder in der Schweiz, können die Regeln der internationalen Koordinierung gelten. Bei Grenzgängern wird beispielsweise der Nachweis S1 verwendet; welche Angehörigen im Wohnstaat Leistungen erhalten können, richtet sich auch nach dessen Recht. Dies ist ein gesondertes Verfahren und keine automatische Mitversicherung beliebiger Angehöriger im Ausland. Das erläutert die DVKA, eine Abteilung des GKV-Spitzenverbandes.
Bei anderen Ländern muss geprüft werden, ob ein einschlägiges Abkommen besteht und was es regelt. Lassen Sie sich vor dem Umzug zu den konkreten Ländern, dem Arbeitsort und Ihrer Familienkonstellation Auskunft geben.
Kündigen Sie die bestehende Versicherung nicht, solange die Daten der anschließenden Absicherung unbestätigt sind. Die allgemeinen Anforderungen an eine Versicherung für Einreise und Aufenthalt erläutert unser gesonderter Beitrag zu Aufenthaltstiteln und Krankenversicherung in Deutschland.
So beantragen Sie die Familienversicherung
Der Antrag wird bei der gesetzlichen Krankenkasse der Person gestellt, über die die Familienversicherung erfolgen soll. Der Arbeitgeber meldet seinen Beschäftigten an; das ersetzt aber weder den Antrag der Familie noch die Prüfung ihrer Verhältnisse.
Zuerst den gewünschten Versicherungsbeginn bestimmen
Geben Sie an, ab wann die Absicherung benötigt wird: ab Geburt des Kindes, Einreise des Ehepartners, Eheschließung oder Ende der eigenen Versicherung. Bitten Sie die Krankenkasse, dieses Datum mit den Nachweisen abzugleichen.
Für ein Neugeborenes nimmt die TK den Antrag nach der Geburt entgegen und bittet um die Geburtsurkunde. Sind die Voraussetzungen erfüllt, beginnt die Familienversicherung mit dem Tag der Geburt. Dieses Verfahren beschreibt die TK auf ihrer Antragsseite.
Angaben und Nachweise vorbereiten
Richten Sie sich nach dem Formular Ihrer eigenen Krankenkasse. Zur Vorbereitung sollten Sie zusammenstellen:
- die Versicherungsnummer des Mitglieds;
- die Daten und Anschriften der Angehörigen sowie den gewünschten Versicherungsbeginn;
- Angaben zur Ehe oder Lebenspartnerschaft und zum Verwandtschaftsverhältnis der Kinder;
- Angaben zur bisherigen und aktuellen Versicherung jeder Person;
- Angaben zu Beschäftigung, Minijob, Selbstständigkeit und weiteren Einkünften;
- gegebenenfalls Ausbildungsnachweise für ein volljähriges Kind;
- Angaben zur Versicherung und zum Einkommen des anderen Elternteils, wenn diese Prüfung erforderlich ist.
Die Krankenkasse kann Einkommensnachweise verlangen: Gehaltsabrechnungen, Einkommensteuerbescheide, Rentenbescheide und Nachweise zu Kapitaleinkünften. Bei Kindern ab 23 Jahren ist während der Ausbildung üblicherweise eine Schul- oder Studienbescheinigung erforderlich. Diese Unterlagen nennt beispielhaft das Bundesportal.
Klären Sie bei ausländischen Dokumenten vorab, ob eine Übersetzung oder zusätzliche Nachweise benötigt werden. Liegt noch kein Steuerbescheid vor, erklären Sie den Grund und fragen Sie, welche Nachweise zum aktuellen Einkommen vorerst akzeptiert werden. Lassen Sie den Abschnitt zum Einkommen nicht leer, wenn die richtige Angabe „kein Einkommen“ lautet.
Antrag einreichen und Ergebnis erhalten
Die Krankenkassen nutzen eigene Zugangswege: Onlinekonto, App, Post und teilweise die Geschäftsstelle. Die TK bietet beispielsweise ihre App und Meine TK an; ein Papierantrag kann per Post versandt werden. Eine gewöhnliche E-Mail empfiehlt die TK für diesen Antrag nicht.
Bewahren Sie den Antrag, die Anlagen und den Versandnachweis auf. Prüfen Sie anschließend in der Antwort der Krankenkasse:
- Für wen wurde die Familienversicherung bestätigt?
- Ab welchem Datum gilt die Absicherung?
- Werden noch Angaben oder Unterlagen benötigt?
- Wie erhalten Sie einen Versicherungsnachweis, bevor die Gesundheitskarte ausgestellt wird?
Mit dem Einreichen des Formulars sind strittige Voraussetzungen noch nicht als erfüllt anerkannt. Die Krankenkasse stellt das Bestehen der Familienversicherung zu deren Beginn fest und darf Nachweise über das Fortbestehen der Voraussetzungen verlangen. Dies regelt § 289 SGB V.
Welche Änderungen Sie melden müssen
Warten Sie bei geänderten Verhältnissen nicht bis zum nächsten Fragebogen der Krankenkasse. Melden Sie insbesondere:
- eine neue Beschäftigung, geändertes Arbeitsentgelt oder zusätzliche Einkünfte;
- den Beginn oder die Ausweitung einer selbstständigen Tätigkeit;
- den Beginn oder das Ende von Schule, Studium oder Berufsausbildung;
- eine Eheschließung oder Scheidung;
- einen Wechsel der Versicherung eines Elternteils, einschließlich eines Wechsels in die PKV;
- einen Umzug in ein anderes Land;
- einen neuen eigenen Versicherungsgrund des Angehörigen.
Die Pflicht, die erforderlichen Angaben und deren Änderungen mitzuteilen, ergibt sich aus § 10 Abs. 6 SGB V. Nennen Sie in der Mitteilung neben dem neuen Umstand auch das Datum, ab dem er gilt.
Eine vorhandene Gesundheitskarte bedeutet nicht, dass die Einkommensprüfung endgültig abgeschlossen ist. Werden Änderungen erst später bekannt, können eine rückwirkende Prüfung des Versicherungsstatus und die Berechnung von Beiträgen auf der jeweils geltenden Grundlage notwendig werden.
Was beim Ende der Familienversicherung zu tun ist
Klären Sie zuerst den genauen Grund und das Enddatum. Eine neue Beschäftigung kann eine eigene Pflichtmitgliedschaft begründen. Das Erreichen der Altersgrenze für familienversicherte Studierende kann eine studentische Versicherung erforderlich machen; in anderen Fällen kommt eine freiwillige Fortsetzung der GKV in Betracht.
Nach dem Ende der Familienversicherung wird die Versicherung in den gesetzlich vorgesehenen Fällen ab dem folgenden Tag als freiwillige Mitgliedschaft fortgesetzt. Nach § 188 Abs. 4 SGB V setzt ein Austritt die Einhaltung einer zweiwöchigen Frist nach dem Hinweis der Krankenkasse auf die Austrittsmöglichkeit sowie den Nachweis einer anderweitigen Absicherung voraus. Schreiben der Krankenkasse sollten Sie deshalb nicht ignorieren: Auch ohne neuen Antrag können Beiträge entstehen.
Lehnt die Krankenkasse die Mitversicherung ab, verlangen Sie einen schriftlichen Bescheid mit Begründung und prüfen Sie die zugrunde gelegten Einkünfte, Daten und Familienverhältnisse. Verfahren und Frist für einen Widerspruch entnehmen Sie der Rechtsbehelfsbelehrung des Bescheids. Das Bundesportal verweist auf die Möglichkeit des Widerspruchs und einer anschließenden Klage vor dem Sozialgericht.
FAQ
Das ist möglich, wenn alle Voraussetzungen erfüllt sind. Teilen Sie der Krankenkasse zunächst die Eheschließung, die Einkünfte, die Erwerbstätigkeit und die bisherige Versicherung des Ehepartners mit. Das Fehlen eines Gehalts allein belegt den Anspruch nicht.
Bloßes Zusammenleben begründet diesen Anspruch nicht. Das Gesetz berücksichtigt gesondert die eingetragene Lebenspartnerschaft. Ein gemeinsames Kind kann jedoch über den GKV-Elternteil familienversichert sein, unabhängig davon, ob der andere Erwachsene mitversichert werden kann.
2026 ist dies möglich, wenn die übrigen Voraussetzungen erfüllt sind und kein weiteres anzurechnendes Einkommen die Gesamtgrenze überschreiten lässt. Der Minijob selbst begründet keinen Krankenversicherungsschutz.
Einkünfte aus ihrer Vermietung müssen Sie angeben. Der bloße Besitz der Wohnung und Mieteinkünfte sind unterschiedliche Sachverhalte. Die Krankenkasse bestimmt den anzurechnenden Betrag und die erforderlichen Nachweise.
Nein. Geprüft werden die Ehe oder eingetragene Lebenspartnerschaft der Eltern, der Versicherungsstatus und das Verhältnis ihrer Einkünfte. Ist die beitragsfreie Familienversicherung ausgeschlossen, fragen Sie nach einer eigenen beitragspflichtigen GKV-Mitgliedschaft des Kindes und vergleichen Sie die verfügbaren Möglichkeiten.
Nein. Eine Fortsetzung über die grundlegenden Altersgrenzen hinaus erfordert einen entsprechenden Grund, etwa eine Ausbildung. Auch ein eigener Versicherungsstatus und das Einkommen sind relevant.
Sicherer ist es, zuerst die neue Absicherung und ihren Beginn bestätigen zu lassen und anschließend die Beendigung des bisherigen Vertrags nach dessen Bedingungen abzustimmen. Fordert die Krankenkasse weitere Angaben an, kann eine vorzeitige Kündigung Probleme mit dem lückenlosen Versicherungsschutz verursachen.
Der Beitrag nennt die Werte für 2026. Für einen Versicherungszeitraum im Jahr 2027 müssen die Jahresgrenzen und die geltende Fassung der Regeln erneut geprüft werden.
Familienschutz vor einem Jobwechsel oder Umzug prüfen
Notieren Sie für eine erste Prüfung die Familienmitglieder, die Versicherung jeder Person, das Alter der Kinder und sämtliche Einkommensquellen. Vergleichen Sie Ihre Situation anschließend mit den Voraussetzungen der Krankenkasse und lassen Sie sich die maßgeblichen Daten bestätigen. Besonders sinnvoll ist dies vor einem neuen Arbeitsvertrag, einer Unternehmensgründung, einer Heirat oder dem Zuzug aus einem anderen Land.
FIRMDER hilft bei der Auswahl einer Versicherung und der Vorbereitung der Antragsunterlagen. Ist eine Familienversicherung nicht möglich, können andere zu Ihrem Status passende Möglichkeiten besprochen werden. Über die Familienversicherung und deren Zeiträume entscheidet die Krankenkasse.
Dieser Beitrag dient der allgemeinen Information. Für eine Entscheidung im Einzelfall muss die Krankenkasse die Unterlagen und die geltenden Voraussetzungen prüfen.