

Семейная медицинская страховка в Германии для супругов и детей
Актуально на 6 ноября 2026 года. Все суммы ниже относятся к 2026 году.
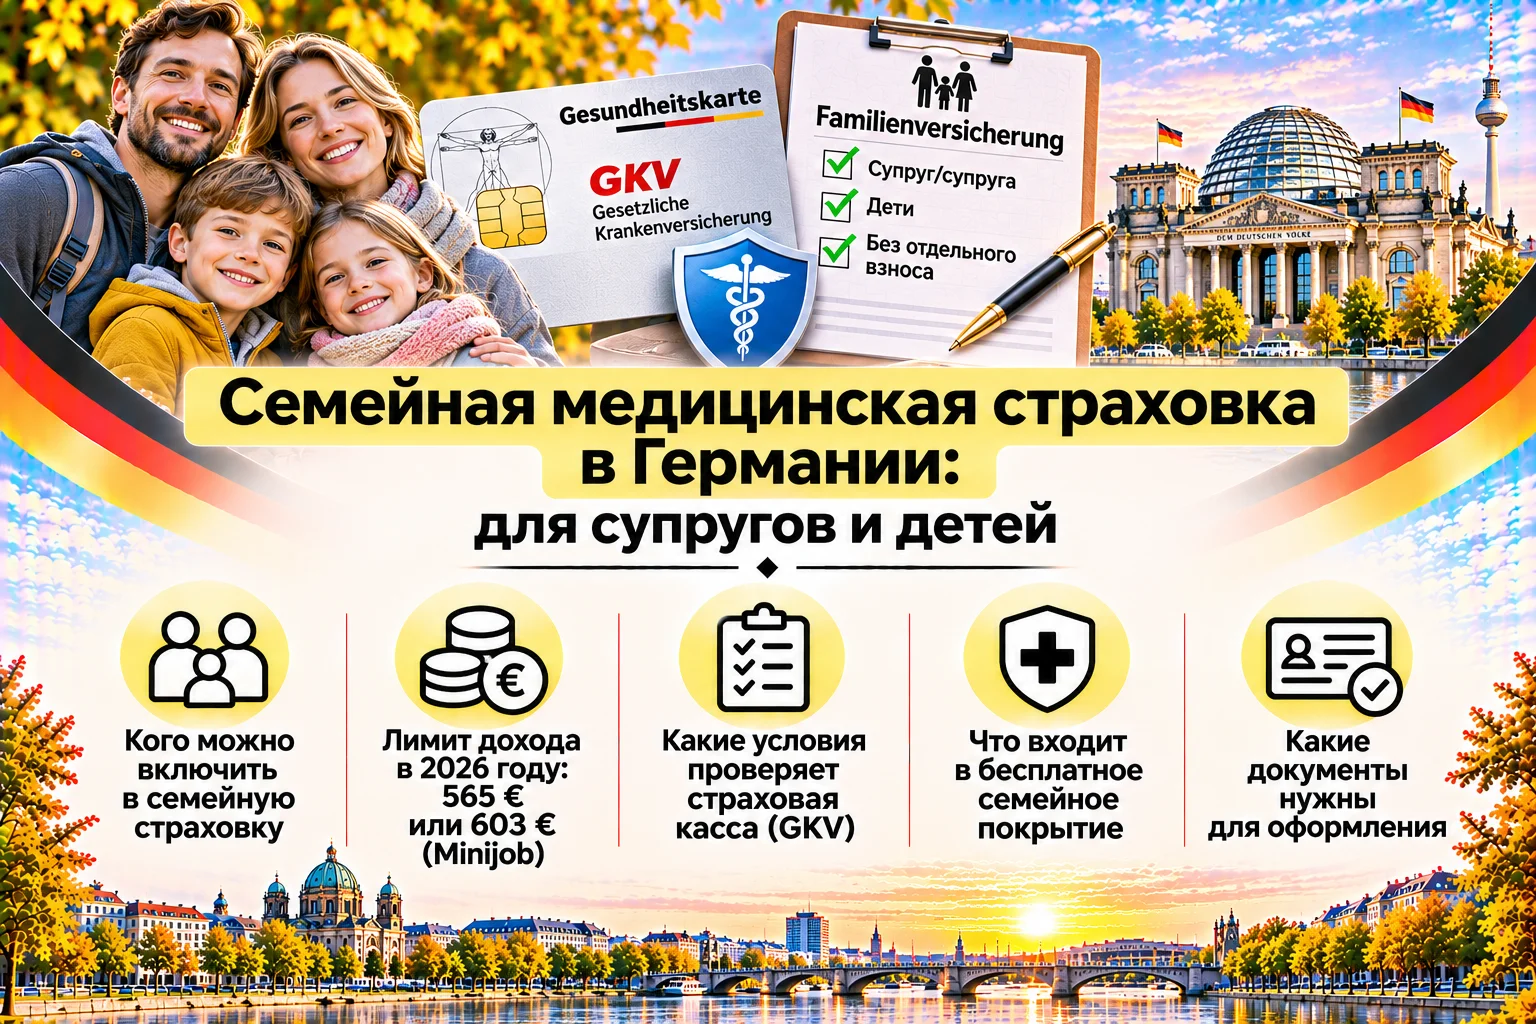
Семейная медицинская страховка в Германии, Familienversicherung, позволяет включить супруга и детей в государственную систему медицинского страхования GKV без отдельного взноса за каждого родственника. Но брак, рождение ребенка или переезд к застрахованному супругу сами по себе не подтверждают право на такое покрытие. Касса проверяет родство, место проживания, собственное страхование, занятость и доходы каждого человека.
В 2026 году основной предел регулярного совокупного дохода составляет 565 евро в месяц, а для человека с Minijob действует предел 603 евро. Кроме того, для детей важны возраст, учеба и в некоторых случаях доход второго родителя. Эти показатели подтверждены vdek, объединением государственных страховых касс.
Если вы планируете переезд всей семьей, FIRMDER поможет подобрать медицинское страхование с учетом вашей ситуации. Возможность бесплатного включения родственников подтверждает Krankenkasse после проверки документов.
- Что означает бесплатная семейная страховка
- Кого можно включить в Familienversicherung
- Какие условия проверяет страховая касса
- Какой доход допускается в 2026 году
- Minijob и семейная страховка
- Фриланс и небольшая самостоятельная деятельность
- До какого возраста дети остаются в семейной страховке
- Если один родитель в GKV а другой в PKV
- Беременность Elternzeit и пенсия
- Что проверить после переезда в Германию
- Как оформить семейную страховку
- О каких изменениях нужно сообщать
- Что делать при прекращении семейного страхования
- FAQ
- Проверьте семейное покрытие до изменения работы или переезда
Что означает бесплатная семейная страховка
Familienversicherung не является общим полисом, которым супруги пользуются по очереди. У каждого включенного родственника есть собственное право на медицинское обслуживание в рамках GKV. Слово «бесплатная» означает отсутствие отдельного страхового взноса за этого родственника, а не отмену всех предусмотренных законом доплат за медицинские услуги.
Человек, через которого оформляется семейное страхование, должен быть членом государственной кассы. Это может быть обязательное или добровольное членство. Например, добровольно застрахованный в GKV предприниматель может включить подходящих по условиям членов семьи. Ограничение на основную самостоятельную деятельность относится к родственнику, которого включают, а не автоматически к тому, через кого оформляется страховка.
Семейное покрытие предусмотрено также в социальном страховании на случай необходимости ухода, Pflegeversicherung. Его условия закреплены отдельно в § 25 SGB XI. При оформлении попросите подтверждение обоих видов страхования.
Общая правовая основа медицинской Familienversicherung содержится в § 10 SGB V в действующей редакции.
Кого можно включить в Familienversicherung
Круг родственников определен законом. В него входят:
- супруг или супруга в зарегистрированном браке;
- партнер по зарегистрированному Lebenspartnerschaft в смысле немецкого закона;
- дети, включая усыновленных, с учетом возрастных ограничений;
- дети, рожденные у ребенка, который сам находится на семейном страховании;
- при предусмотренных законом условиях приемные дети, пасынки, падчерицы и внуки.
Совместное проживание без брака не дает права застраховать партнера как супруга. Немецкое слово Lebenspartner в этом контексте обозначает установленный законом статус, а не любые постоянные отношения.
Родителей, братьев и сестер нельзя включить в собственную Familienversicherung только потому, что они живут вместе с вами и находятся на вашем содержании.
Для пасынков, падчериц и внуков закон предусматривает альтернативные основания: проживание в домашнем хозяйстве члена кассы либо преимущественное содержание за его счет. Для приемного ребенка проверяется юридически значимый характер семейной связи. Обычная помощь знакомой семье такого права не создает. Основания перечислены в § 10 Abs. 1 и 4 SGB V.
Какие условия проверяет страховая касса
Для стандартной ситуации внутри Германии родственник должен иметь здесь место жительства или обычного пребывания. Также проверяют, что он:
- не имеет собственного страхового статуса, который исключает Familienversicherung;
- не относится к лицам, свободным от обязательного страхования или освобожденным от него, с учетом предусмотренных законом исключений;
- не занимается самостоятельной деятельностью как основной;
- не превышает допустимый регулярный совокупный доход.
Нулевой доход не заменяет остальные условия. Например, наличие освобождения от обязательной GKV или сохранение основного бизнеса может иметь значение даже в месяцы без поступлений.
Если супруг сейчас застрахован самостоятельно, сначала нужно выяснить основания и дату возможного перехода. Не прекращайте действующее покрытие только потому, что предварительно подходите по доходу. Условия для супругов изложены в разъяснении Techniker Krankenkasse.
Какой доход допускается в 2026 году
Для члена семьи действует один из двух пределов:
- 565 евро в месяц по общему правилу;
- 603 евро в месяц при выполнении Minijob с ограничением заработка.
Речь идет о регулярном совокупном доходе, Gesamteinkommen. Предел проверяют у конкретного родственника. Зарплату основного застрахованного не складывают с доходом супруга для сравнения с 565 евро. Для детей в смешанной GKV и PKV семье существует отдельная проверка родителей, о которой расскажем ниже.
Ровно 565 евро или ровно 603 евро не означают превышение соответствующего предела. Но важно правильно определить сумму учитываемого дохода и наличие других поступлений.
Это не необлагаемый налогом минимум и не сумма, которую семья может дополнительно заработать без каких-либо последствий. Налоговые правила, правила Minijob и условия Familienversicherung решают разные задачи.
Какие поступления учитывают
По § 16 SGB IV Gesamteinkommen определяется через доходы в смысле законодательства о подоходном налоге. Поэтому ориентироваться только на зарплату, поступившую на банковский счет, нельзя.
При проверке могут учитывать:
- зарплату брутто по найму, включая ожидаемые премии и Weihnachtsgeld;
- прибыль от самостоятельной деятельности или бизнеса;
- доходы от сдачи недвижимости;
- проценты, дивиденды и другие учитываемые доходы от капитала;
- пенсии, в том числе иностранные и по потере кормильца;
- облагаемые налогом выплаты на содержание.
Для разных видов дохода действуют разные правила расчета. Выручка бизнеса не равна прибыли. Поступившая арендная плата не всегда целиком равна учитываемому доходу. Допустимые расходы и вычеты нужно подтверждать документами, а не вычитать произвольно.
Kindergeld, Elterngeld, Wohngeld, BAföG и необлагаемые стипендии обычно не входят в этот расчет. Для пенсий предусмотрены специальные правила, в частности исключение части, связанной с пенсионными баллами за воспитание детей. Перечень доходов и исключений приводит TK.
Если деньги приходят из другой страны, сообщите об этом кассе. Отсутствие немецкого работодателя или перечисление на иностранный счет не освобождает от проверки дохода.
Как учитывают нерегулярный заработок
Касса оценивает ожидаемый регулярный доход, а не только один удачный или неудачный месяц. При колеблющихся поступлениях может использоваться прогноз годового дохода с пересчетом на месяц. При устойчивом изменении ситуации расчет пересматривается.
Не стоит самостоятельно считать любую разовую выплату безвредной. Для компенсации при увольнении, Abfindung, § 10 Abs. 1 SGB V предусматривает специальное распределение по последующим периодам.
Для сезонной работы, краткосрочной занятости и временного превышения лимита нужно установить точный вид занятости и регулярность дохода. Принципы оценки изложены в указаниях GKV-Spitzenverband, раздел 3.
Minijob и семейная страховка
В 2026 году предел заработка для Minijob составляет 603 евро в месяц. Minijob-Zentrale подтверждает эту сумму.
При этом сам Minijob не создает отдельного медицинского страхования. Даже если работодатель платит предусмотренный паушальный взнос, работнику нужен собственный страховой статус, например Familienversicherung. Это прямо объясняет Minijob-Zentrale в разделе о страховании.
603 евро нельзя складывать с дополнительными 565 евро. Повышенный предел относится ко всему учитываемому регулярному доходу человека с Minijob.
Условные примеры, в которых доходы уже рассчитаны после применимых вычетов:
- Minijob 500 евро и учитываемый доход от аренды 80 евро дают 580 евро. Доходный предел 603 евро соблюден, остальные условия нужно проверить отдельно.
- Minijob 603 евро и учитываемый доход от капитала 40 евро дают 643 евро. Регулярное превышение исключает бесплатное семейное покрытие.
- Прибыль от небольшой самостоятельной деятельности 590 евро без Minijob превышает общий предел 565 евро. Повышенный лимит к такой деятельности сам по себе не применяется.
Основание для проверки совокупной суммы содержится в § 10 Abs. 1 SGB V.
Фриланс и небольшая самостоятельная деятельность
Для Selbstständige нужно пройти две отдельные проверки: характер деятельности и размер дохода.
Основная самостоятельная деятельность, hauptberufliche Selbstständigkeit, исключает Familienversicherung. Небольшой доход в первые месяцы бизнеса сам по себе этого не меняет. При побочной деятельности семейное страхование может сохраняться, если выполнены остальные условия. Такую разницу подчеркивает BARMER.
Не определяйте свой статус только по словам Kleingewerbe, Freiberufler или Kleinunternehmer. Для ответа кассе полезно подготовить описание работы, количество часов, сведения о сотрудниках и расчет ожидаемой прибыли. Попросите письменно указать, признана ли деятельность основной и какой доход принят в расчет.
Если одновременно есть Minijob и побочная самостоятельная деятельность, сообщите об обоих источниках. Две небольшие суммы вместе могут превысить предел.
До какого возраста дети остаются в семейной страховке
Общие возрастные ориентиры следующие:
- до 18 лет;
- до 23 лет, если ребенок не работает; Minijob в допустимых пределах сам по себе не исключает продление;
- до 25 лет при соответствующей школьной или профессиональной учебе, включая обучение в вузе, и в отдельных предусмотренных законом случаях добровольной службы.
Возможность покрытия детей до 23 лет при небольшом доходе разъясняет AOK. Возраст не отменяет проверку доходов и собственного страхового статуса. Например, оплачиваемое профессиональное обучение, Ausbildung, обычно создает собственное обязательное страхование. У студента с подработкой проверяется доход, даже если он сохраняет статус студента.
Если учеба была отложена или прервана определенной службой, возможно продление после 25 лет. Условия зависят от вида службы; для перечисленных в законе добровольных вариантов продление ограничено двенадцатью месяцами. Срок нельзя автоматически прибавлять каждому бывшему участнику волонтерской программы. Возрастные правила разъясняет TK.
Для ребенка с инвалидностью возможно покрытие без возрастного ограничения, если он не способен обеспечивать себя и соблюдено условие о времени возникновения инвалидности. В частности, закон учитывает ситуацию, когда тогда семейное покрытие исключалось только из-за приоритетного собственного страхования. Одного удостоверения об инвалидности для вывода недостаточно. Точные основания закреплены в § 10 Abs. 2 SGB V.
После окончания учебы, смены программы или начала работы лучше заранее запросить у кассы следующую дату проверки. Получение Kindergeld не является самостоятельным доказательством права на Familienversicherung.
Если один родитель в GKV а другой в PKV
Частная страховка второго родителя не всегда закрывает ребенку доступ к семейному покрытию в GKV. По § 10 Abs. 3 SGB V исключение возникает при одновременном выполнении условий:
- Другой родитель состоит в браке или зарегистрированном партнерстве с членом GKV и является родителем ребенка.
- Он не состоит в государственной Krankenkasse, например застрахован в PKV.
- Его регулярный совокупный доход превышает применимую месячную Jahresarbeitsentgeltgrenze.
- Этот доход регулярно выше совокупного дохода родителя в GKV.
Общая Jahresarbeitsentgeltgrenze в 2026 году равна 77 400 евро в год, или 6 450 евро в месяц. Общее правило для смешанных семей и сумму приводит TK.
Это проверка Gesamteinkommen, а не только указанного в трудовом договоре оклада. Сравнивать нужно суммы, определенные по применимым правилам.
Примеры для общей границы, когда супруги состоят в браке, ребенок общий, а учитываемые доходы уже рассчитаны:
- У родителя в PKV 7 000 евро, у родителя в GKV 5 000 евро в месяц. Выполнены оба доходных условия исключения.
- У родителя в PKV 6 000 евро, у родителя в GKV 4 000 евро. Превышения 6 450 евро нет, поэтому это исключение не действует.
- У родителя в PKV 7 000 евро, у родителя в GKV 7 500 евро. Родитель в PKV получает меньше, поэтому это исключение также не действует.
Во втором и третьем примерах остаются все остальные требования к семейному страхованию ребенка. Равенство доходов родителей либо доход ровно на применимой границе само по себе не выполняет формулировку закона «выше».
Есть специальный случай для определенных работников, которые уже не подлежали обязательной GKV из-за превышения доходного порога и имели полноценную PKV на 31 декабря 2002 года. Для них в 2026 году особая JAEG составляет 69 750 евро в год, или 5 812,50 евро в месяц. Соответствующую границу нужно отдельно проверить у кассы. Сумму подтверждает vdek, а применение общей или особой JAEG к семейной проверке объясняет GKV-Spitzenverband, раздел 1.
Если родители не состоят в браке
Для родителей без брака или зарегистрированного партнерства описанное исключение § 10 Abs. 3 не применяется. Поэтому ребенок может соответствовать условиям бесплатного включения через родителя в GKV, даже если другой родитель имеет более высокий доход и PKV.
После заключения брака ситуация может измениться. Сообщите кассе о регистрации брака и попросите проверить покрытие ребенка с соответствующей даты.
Если оба родителя состоят в разных государственных кассах, можно выбрать, через кого застраховать ребенка. Если оба находятся в PKV, права на Familienversicherung через их частные договоры не возникает. Возможность собственного членства ребенка в GKV требует отдельного законного основания.
Для семьи со смешанным страхованием полезно сравнить расходы до смены кассы или перехода в PKV. FIRMDER консультирует по подбору страхования в Германии. Окончательный вывод о бесплатном покрытии детей остается за государственной кассой.
Беременность Elternzeit и пенсия
Elterngeld не включают в Gesamteinkommen, но сам отпуск по уходу за ребенком не гарантирует переход на семейное страхование. Если супруг непосредственно перед Mutterschutz или Elternzeit не был застрахован в GKV, § 10 Abs. 1 SGB V содержит специальное исключение на эти периоды.
Для человека, ранее застрахованного в GKV, нужно выяснить, сохраняется ли собственное членство и на каких условиях. Не следует подавать переход на семейное покрытие как обязательный шаг для всех родителей в Elternzeit.
Для супругов нет детского возрастного ограничения в 25 лет. Однако у пенсионеров проверяют собственное страхование и учитываемую пенсию. В редакции закона 2026 года есть также специальное ограничение для перехода с прежнего негосударственного страхования через частичную пенсию по возрасту, Teilrente: нельзя ориентироваться только на уменьшенную выплату, если при полной пенсии доходный предел был бы превышен и выполнены остальные условия этого исключения.
Что проверить после переезда в Германию
Для стандартного оформления важны фактическое проживание и момент возникновения всех условий. Вид на жительство, Anmeldung и свидетельство о браке помогают подтвердить отдельные обстоятельства, но не заменяют оценку страхового статуса и доходов.
Если супруг работает удаленно на иностранную компанию, ведет бизнес за рубежом или получает иностранную пенсию, сообщите это в заявлении. Имеет значение не только размер поступлений, но и применимая система социального страхования.
При проживании членов семьи в разных государствах ЕС, ЕЭЗ или Швейцарии могут действовать правила международной координации. Например, для пограничных работников используется подтверждение S1, а круг родственников, имеющих право на обслуживание в стране проживания, определяется с учетом ее законодательства. Это отдельная процедура, а не автоматическое включение любого родственника за границей. Ее объясняет DVKA, подразделение GKV-Spitzenverband.
Для других стран нужно проверить наличие и содержание соглашения, если оно применимо. Перед переездом запросите ответ по конкретным странам, месту работы и составу семьи.
Пока даты следующего покрытия не подтверждены, не отменяйте действующую страховку. Общие требования к страховке для въезда и проживания разобраны отдельно в материале о ВНЖ и медицинском страховании в Германии.
Как оформить семейную страховку
Заявление подают в государственную кассу человека, через которого оформляется Familienversicherung. Работодатель регистрирует своего сотрудника, но не заменяет заявление семьи и проверку ее обстоятельств.
Сначала определите нужную дату
Укажите, с какого момента требуется покрытие: после рождения ребенка, въезда супруга, заключения брака или завершения собственного страхования. Попросите кассу сопоставить эту дату с подтверждающими документами.
Для новорожденного TK принимает заявление после рождения и просит приложить свидетельство о рождении. При выполнении условий семейное покрытие начинается с даты рождения. Такой порядок описан на странице подачи заявления TK.
Подготовьте сведения и подтверждения
Сверяйтесь с формой именно вашей кассы. Для подготовки удобно собрать:
- номер страхования основного члена кассы;
- данные родственников, адреса и нужную дату начала покрытия;
- сведения о браке или партнерстве и родстве с детьми;
- сведения о прежнем и действующем страховании каждого человека;
- данные о работе, Minijob, самостоятельной деятельности и других доходах;
- подтверждение учебы совершеннолетнего ребенка, когда оно требуется;
- данные о страховании и доходах второго родителя, если проводится соответствующая проверка.
Касса может запросить документы о доходах: расчетные листки, Einkommensteuerbescheid, пенсионные решения, подтверждения доходов от капитала. Для детей от 23 лет при учебе обычно требуется Schulbescheinigung или Studienbescheinigung. Эти примеры документов перечисляет федеральный портал административных услуг.
Для иностранных документов заранее уточните, нужны ли перевод или дополнительные подтверждения. Если налогового решения еще нет, объясните причину и спросите, какие документы о текущем доходе примут на данном этапе. Не оставляйте раздел о доходах пустым вместо ответа «дохода нет».
Подайте заявление и получите результат
Кассы используют собственные каналы: личный кабинет, приложение, почту, иногда отделение. Например, TK предлагает приложение и Meine TK, а бумажный вариант можно отправить почтой. Обычную электронную почту для этого заявления TK не рекомендует.
Сохраните заявление, приложения и подтверждение отправки. Затем проверьте в ответе кассы:
- Для кого подтверждена Familienversicherung.
- С какой даты действует покрытие.
- Нужны ли еще сведения или документы.
- Как получить подтверждение страхования до выдачи медицинской карты.
Подача формы не означает, что спорные условия уже признаны выполненными. Касса устанавливает наличие семейного страхования при его начале и вправе запрашивать подтверждение сохранения условий. Это предусмотрено § 289 SGB V.
О каких изменениях нужно сообщать
Не ждите очередной анкеты кассы, если изменились обстоятельства. Сообщайте, в частности, о:
- новой работе, изменении заработка или появлении дополнительного дохода;
- начале либо расширении самостоятельной деятельности;
- начале или прекращении учебы и Ausbildung;
- заключении или расторжении брака;
- смене страхования родителя, включая переход в PKV;
- переезде в другую страну;
- появлении у родственника собственного страхового основания.
Обязанность передавать необходимые сведения и их изменения установлена § 10 Abs. 6 SGB V. Для сообщения полезно указывать не только новое обстоятельство, но и дату, с которой оно действует.
Наличие медицинской карты не подтверждает, что доходная проверка закрыта навсегда. При позднем выявлении изменений может потребоваться пересмотр страхового статуса за прошлый период и расчет взносов по применимому основанию.
Что делать при прекращении семейного страхования
Сначала выясните точную причину и дату. Начало работы может означать собственное обязательное членство, окончание возрастного периода студента может потребовать студенческого страхования, а в других случаях рассматривается добровольное продолжение GKV.
После окончания Familienversicherung в предусмотренных законом случаях страхование продолжается как добровольное членство со следующего дня. По § 188 Abs. 4 SGB V отказ от такого продолжения связан с двухнедельным сроком после уведомления кассы о возможности выхода и подтверждением другого покрытия. Поэтому игнорировать письма кассы опасно: отсутствие нового заявления не всегда означает отсутствие взносов.
Если касса отказывает во включении, запросите письменное решение с обоснованием, проверьте использованные доходы, даты и семейные связи. Порядок и срок возражения смотрите в Rechtsbehelfsbelehrung этого решения. Федеральный портал указывает возможность Widerspruch и последующего обращения в социальный суд.
FAQ
Возможность есть, если выполнены все условия. Сначала сообщите кассе о браке, доходах, занятости и предыдущем страховании супруга. Отсутствие зарплаты само по себе не подтверждает право.
Простое совместное проживание не дает такого права. Закон отдельно предусматривает зарегистрированный Lebenspartnerschaft. При этом общий ребенок может иметь право на семейное покрытие через родителя в GKV независимо от возможности застраховать второго взрослого.
В 2026 году это возможно при соблюдении остальных условий и отсутствии другого учитываемого дохода, который приведет к превышению общего предела. Сам Minijob медицинского страхования не создает.
Сообщить нужно о доходе от ее сдачи. Само владение квартирой и доход от аренды являются разными обстоятельствами. Касса определит учитываемую сумму и необходимые подтверждения.
Нет. Проверяются брак или зарегистрированное партнерство родителей, страховой статус и соотношение доходов. Если бесплатная Familienversicherung исключена, спросите кассу о возможности собственного платного членства ребенка в GKV и сравните доступные варианты.
Нет. Для продления после базовых возрастных границ нужны соответствующие основания, например учеба. Собственный страховой статус и доход тоже имеют значение.
Безопаснее сначала получить подтверждение нового покрытия и даты его начала, а затем согласовать прекращение прежнего договора по его условиям. Если касса запросит дополнительные сведения, преждевременное прекращение полиса может создать проблему с непрерывностью защиты.
В статье указаны значения 2026 года. Для страхового периода 2027 года нужно заново проверить годовые пределы и применимую редакцию правил.
Проверьте семейное покрытие до изменения работы или переезда
Для предварительной проверки выпишите состав семьи, страхование каждого человека, возраст детей и все источники доходов. Затем сопоставьте ситуацию с условиями кассы и получите подтверждение дат. Особенно полезно сделать это до нового трудового договора, открытия бизнеса, брака или переезда из другой страны.
FIRMDER поможет подобрать страхование и подготовить документы для оформления. Если семейное покрытие недоступно, можно обсудить другие варианты под ваш статус. Решение о Familienversicherung и ее сроках принимает Krankenkasse.
Материал носит информационный характер. Для индивидуального решения необходима проверка документов и действующих условий страховой кассой.